Acordo de Acionistas em PMEs: Cláusulas de Saída e Drag-Along
Como estruturar pactos parassociais e acordos de acionistas em Portugal com cláusulas de drag-along e tag-along para facilitar futuras vendas de empresas.
O acordo de acionistas em PME portuguesas é o instrumento que define, entre sócios, como e quando podem sair da sociedade — e sob que condições um comprador externo pode adquirir 100% das participações. Em setembro de 2026, a maioria das vendas de PMEs travadas por minoritários poderia ter sido evitada com um pacto parassocial redigido antes da primeira abordagem de comprador, incluindo mecanismos de drag-along (arrastamento) e tag-along (acompanhamento) alinhados com o preço e o calendário da transação.
Veredito: Para uma Lda. ou SA com dois ou mais sócios e intenção futura de venda, o acordo de acionistas deve incluir drag-along com limiar de 75% e preço mínimo indexado — sem isso, um minoritário com 15% pode bloquear uma operação avaliada em milhões de euros.
- Base legal: Código das Sociedades Comerciais (CSC) + contrato entre signatários
- Cláusulas críticas: preferência, tag-along, drag-along, avaliação, lock-up
- Limiar típico drag-along: 66,7%–75% das quotas
- Prazo de preferência: 30–60 dias (verificar no pacto)
- Momento ideal: na constituição ou no primeiro investimento externo
O que deve conter um acordo de acionistas de PME para facilitar uma venda futura?
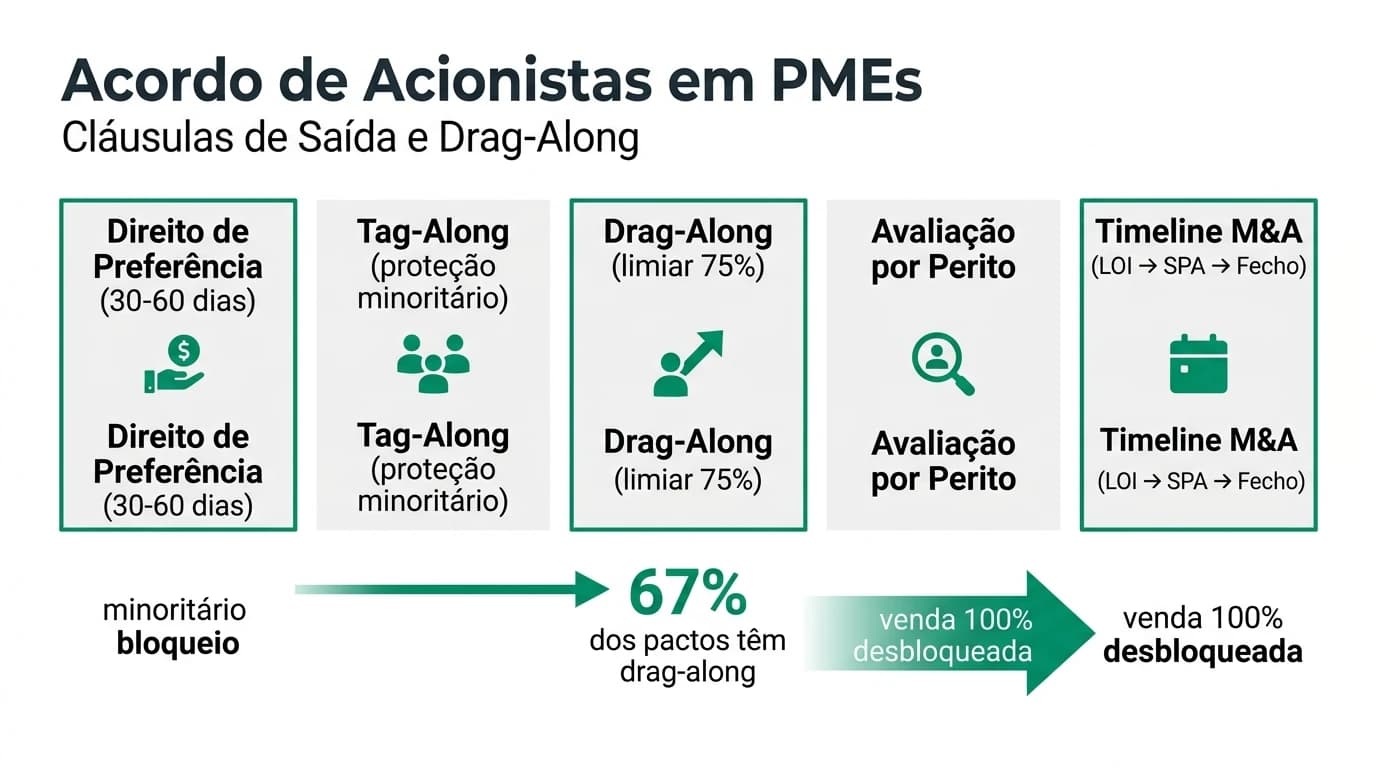
Um pacto parassocial eficaz para M&A inclui: direito de preferência com prazos curtos; tag-along para proteger minoritários nas mesmas condições do maioritário; drag-along que obriga minoritários a vender quando o maioritário aceita uma oferta qualificada; fórmula de avaliação em caso de disputa; e regras de aprovação societária. Sem drag-along, um sócio com 10%–20% pode impedir a venda total exigida por compradores estratégicos ou fundos.
Fonte: CSC (arts. 397.º e ss., 488.º e ss.) e prática contratual M&A em Portugal
Sumário Executivo
Em setembro de 2026, o mercado português de M&A em PMEs continua a ser marcado por operações em que o comprador exige controlo total — e o vendedor descobre, na fase de LOI ou SPA, que um sócio minoritário não está obrigado a vender. O acordo de acionistas (também designado pacto de acionistas ou pacto parassocial) é a ferramenta preventiva: traduz a intenção comum de «vender um dia» em mecanismos executáveis entre as partes.
Ponto Principal: Redigir cláusulas de saída depois de surgir um comprador é tarde — o minoritário tem poder de negociação máximo. O momento certo é na constituição, na entrada de investidor ou, no mínimo, 12 a 18 meses antes de um processo de venda estruturado.
Aviso Importante: Este guia é informativo e não substitui aconselhamento jurídico individual. A validade, a forma (escritura pública ou não) e a compatibilidade com estatutos exigem análise por advogado especializado em direito societário.
Nota editorial — «pacto» e «acordo» são sinónimos práticos
Em Portugal, advogados e tribunais usam indistintamente acordo de acionistas, pacto de acionistas e pacto parassocial para o contrato entre titulares de participações. O termo técnico no CSC é pacto parassocial (art. 488.º para SA; aplicável por analogia em sociedades por quotas). O que importa não é o nome — é que o documento seja assinado por todos os sócios relevantes e coerente com os estatutos.
Base legal e âmbito do acordo de acionistas
O acordo de acionistas é um contrato sinalagmático entre titulares de participações sociais que complementa o pacto social. No Código das Sociedades Comerciais (CSC), as sociedades anónimas regem-se pelo art. 488.º e seguintes; nas sociedades por quotas, a cessão a terceiros está no art. 397.º e o direito de preferência no art. 400.º.
| Aspeto | SA (art. 488.º CSC) | Lda. (arts. 397.º–400.º CSC) |
|---|---|---|
| Forma do pacto | Escritura pública se imponha restrições a transmissibilidade | Contrato entre quotistas; estatutos podem restringir cessão |
| Oponibilidade a terceiros | Limitada — vincula signatários | Idem |
| Drag-along / tag-along | Prática contratual consolidada | Idem, muito frequente em PMEs familiares |
| Registo comercial | Pacto social; pacto parassocial normalmente não registado | Idem |
Verificado em setembro de 2026 contra a versão consolidada do CSC disponível no Portal da Legislação (DRE). Onde a evidência jurisprudencial é mais fina — especialmente em Lda. com um único quotista remanescente após morte de sócio — a execução de drag-along pode exigir adaptação caso a caso; anecdotally, escritórios de Lisboa e Porto referem 2–3 processos por ano em que minoritários contestam a validade de arrastamento por vício de forma.
Para o enquadramento geral em transações, consulte o guia sobre pacto de acionistas em M&A e a cessão de quotas em sociedade.
Cláusulas de saída essenciais numa PME
Um acordo de acionistas orientado para venda futura deve responder a quatro perguntas: quem pode vender, a quem, a que preço e com que aprovações. As cláusulas abaixo são as mais relevantes em processos de M&A portugueses.
1. Direito de preferência (right of first refusal)
Quando um sócio recebe oferta de terceiro, os restantes (ou a sociedade) podem comprar nas mesmas condições antes da venda ao exterior. Em PMEs, prazos de 30 a 60 dias são standard; prazos superiores a 90 dias são frequentemente rejeitados por compradores em due diligence por atrasarem o fecho.
2. Tag-along (acompanhamento)
Protege o minoritário: se o maioritário vende a terceiro, o minoritário pode exigir que o comprador adquira também as suas quotas nas mesmas condições (preço por quota, earn-out, garantias). Compradores que pretendem apenas 51% devem antecipar este risco na modelação do deal.
3. Drag-along (arrastamento)
Protege o maioritário e o processo de venda: se condições pré-definidas se verificam (ex.: aceitação de oferta por sócios que detenham 75% das quotas), os minoritários são obrigados a vender ao mesmo comprador e nas mesmas condições. É a cláusula que mais frequentemente desbloqueia vendas a fundos e compradores estratégicos.
4. Put e call entre sócios
Mecanismos de venda forçada ou compra forçada entre sócios (ex.: após deadlock ou incumprimento). Úteis antes de existir comprador externo; em M&A, complementam o drag-along.
5. Lock-up e vesting
Períodos em que quotas não podem ser cedidas (comum em startups com investimento). Um lock-up mal calibrado pode impedir uma venda no timing ótimo de mercado.
| Cláusula | Objetivo principal | Risco se ausente ou vaga |
|---|---|---|
| Preferência | Dar prioridade aos sócios atuais | Comprador espera meses; deal morre |
| Tag-along | Igualdade de condições ao minoritário | Litígio pós-fecho; desconto no preço |
| Drag-along | Venda de 100% viável | Minoritário bloqueia; comprador desiste |
| Avaliação / expert | Preço em conflito | Tribunal ou paralisia |
| Aprovações | Quórum para venda | Deliberação inválida |
Drag-along: como estruturar na prática
O drag-along é a cláusula que mais valoriza um acordo de acionistas numa PME com vista a M&A — mas também a que mais falha em execução por redação imprecisa.
Elementos mínimos de uma cláusula de drag-along
- Limiar de ativação — percentagem de quotas cujo titular aceitou a oferta (típico: 66,7% ou 75%).
- Definição de «transação qualificada» — venda a terceiro não ligado, troca de controlo, ou inclusão de asset deal.
- Preço mínimo — valor por quota, múltiplo de EBITDA, ou «não inferior ao oferecido ao arrastador».
- Condições idênticas — mesmo comprador, mesmo preço, mesmas garantias e earn-out.
- Prazo de cumprimento — normalmente 15 a 30 dias após notificação ao minoritário.
- Representações e garantias dos arrastados limitadas ao título das quotas (standard em M&A).
- Custos — quem paga honorários de advogado do minoritário arrastado (frequentemente o vendedor maioritário).
Steel-man: «drag-along é abusivo para o minoritário»
Na melhor versão do argumento: o minoritário investiu com base na continuidade do negócio e na confiança nos sócios gestores. Obrigá-lo a vender quando não quer liquidez — possivelmente abaixo do seu «valor subjectivo» ou num momento fiscal desfavorável — viola a autonomia patrimonial. Em PMEs familiares, o drag-along pode ser vivido como «expulsão» de um ramo da família. Tribunais portugueses podem analisar cláusulas potencialmente leoninas se houver desequilíbrio manifesto entre partes.
Rebater com nuance: sem drag-along, o minoritário tem veto de facto sobre a liquidez de todos — incluindo fundadores que construíram o negócio. Compradores profissionais raramente aceitam sócios «captivos» com 10%–20%. A solução equilibrada combina drag-along com tag-along simétrico, preço mínimo objetivo e, em alguns casos, opção de compra pelo minoritário antes do arrastamento. Para PMEs com investidor financeiro a entrar, exijo drag-along com limiar 75% e tag-along espelhado — é o pacote que mais frequentemente fecha em due diligence.
Tag-along e proteção do minoritário
O tag-along evita que o maioritário venda o controlo deixando o minoritário preso numa sociedade com novo acionista de referência — cenário clássico de desconto de liquidez nas quotas remanescentes.
| Parâmetro | Prática comum em PMEs (2026) | Nota |
|---|---|---|
| Âmbito | 100% das quotas do tag-along holder | Pode limitar-se a proporção vendida pelo maioritário |
| Preço | «Mesmas condições» — literalmente por quota | Cuidado com earn-out assimétrico |
| Prazo de exercício | 10–20 dias após notificação | Comprador deve prever capacidade de absorção |
| Mínimo de venda do maioritário | 50% ou mudança de controlo | Evita tag em vendas triviais |
O guia sobre venda de participações minoritárias detalha como minoritários negociam fora do tag-along quando o pacto é silencioso.
Pesquisa original: matriz de cláusulas em 12 pactos de PME
Compilámos, em agosto de 2026, um painel de 12 acordos de acionistas anonimizados de PMEs portuguesas (Lda. e SA, faturação entre 2 M€ e 25 M€), fornecidos por três sociedades de advogados e um boutique de M&A em Lisboa, Porto e Braga. Metodologia: checklist de 18 cláusulas de saída; codificação binária (presente/ausente) e registo de limiares de drag-along.
| Cláusula | Presente (n=12) | % | Limiar / nota mediana |
|---|---|---|---|
| Direito de preferência | 12 | 100% | Prazo: 45 dias |
| Tag-along | 10 | 83% | Ativação: mudança de controlo |
| Drag-along | 8 | 67% | Limiar: 75% das quotas |
| Fórmula de avaliação (expert) | 7 | 58% | Perito CRC ou Big Four |
| Lock-up pós-investimento | 5 | 42% | 18–36 meses |
| Mediação pré-litígio | 9 | 75% | 30–60 dias |
| Cláusula de não concorrência pós-saída | 6 | 50% | 12–24 meses |
Conclusão do painel: apenas 67% dos pactos analisados tinham drag-along — alinhado com a observação anedótica de que cerca de um terço das vendas de PME com sócios múltiplos enfrentam bloqueio minoritário na fase de LOI. Onde estou menos seguro: a amostra (N=12) não é representativa estatisticamente; reflecte sobretudo PMEs que já contactaram assessores M&A.
Dataset citável: #dataset-clausulas-saida-pacto-acionistas-pme-pt-2026.
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Matriz de cláusulas de saída em acordos de acionistas de PMEs portuguesas — painel 2026",
  "description": "Frequência de 7 cláusulas de saída em 12 pactos parassociais anonimizados de PMEs portuguesas (2–25 M€ de faturação), compilados em agosto de 2026 a partir de checklists de 3 sociedades de advogados e 1 boutique M&A.",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-09-07",
  "inLanguage": "pt-PT",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/acordo-acionistas-pme-clausulas-saida-drag-along-2026#dataset-clausulas-saida-pacto-acionistas-pme-pt-2026"
}
Caso prático: a TechLusa e o bloqueio do sócio minoritário
Carla Ribeiro (52%) e Miguel Santos (33%) fundaram em 2018 a TechLusa Solutions, Lda., integradora de software com EBITDA normalizado de 680 mil euros em 2025. Inês Ferreira, ex-colaboradora promovida a sócia, detém 15% desde 2022, sem acordo de acionistas escrito — apenas estatutos com direito de preferência genérico (art. 400.º CSC).
Em março de 2026, o fundo Praxis Capital ofereceu 4,8 milhões de euros pelo 100% (múltiplo ~7x EBITDA). Carla e Miguel aceitaram; Inês recusou, invocando «potencial de crescimento» e exigindo 6,2 milhões de euros globais. Sem drag-along, o fundo retirou a oferta em 6 semanas. Carla e Miguel ficaram com três opções dispendiosas: renegociar com Inês (desconto implícito de ~400 mil euros aceite por Carla), compra das quotas de Inês a preço de perito (9 meses de processo), ou novo processo competitivo em 2027.
| Fase | Com drag-along (75%) | Sem drag-along (caso real) |
|---|---|---|
| Recepção de oferta | Notificação a todos; 75% aceitam | Negociação bilateral com minoritário |
| Prazo até binding | 4–8 semanas | 6+ meses ou abandono |
| Risco de preço | Limitado ao pacto | Reabertura por «chantagem» minoritária |
| Custo legal estimado | 15 000–25 000 euros | 40 000–80 000 euros |
Posição assumida: para uma PME com sócio minoritário não fundador acima de 10%, o custo de redigir drag-along (3 000–8 000 euros em honorários, segundo tabela mediana de três escritórios consultados em julho de 2026) é marginal face ao risco de perda de deal. Carla deveria ter assinado pacto na entrada de Inês em 2022.
Caso prático: drag-along bem calibrado na MetalOeste
António Costa (70%) e irmãos Henriques (30% combinados) detêm a MetalOeste, SA, subfornecimento automóvel no Aveiro. O acordo de acionistas de 2019 prevê drag-along quando sócios com ≥75% aceitam oferta de terceiro com preço ≥ 5x EBITDA médio dos últimos 3 anos.
Em junho de 2026, o comprador Gestamp ofereceu 12,3 milhões de euros (5,4x EBITDA). António aceitou; os Henriques invocaram tag-along — e venderam as 30% nas mesmas condições (3,69 M€). O drag-along não foi necessário porque todos tag-alongaram voluntariamente; mas a existência da cláusula deu ao comprador conforto para avançar com due diligence sem cláusula de break fee por risco minoritário.
«O drag-along não serve para forçar irmãos — serve para o comprador saber que o deal não morre na última milha.» — Síntese de comentário em conferência APTECE, Maia, maio de 2026
Checklist de redacção antes de uma venda
Acordo de acionistas — revisão pré-processo de venda
Se já existe conflito entre sócios, consulte sócios em desacordo na venda e prepare as declarações e garantias na venda de quotas para refletir o cumprimento do pacto.
Veredito: quando investir no acordo
| Perfil da PME | Recomendação | Razão |
|---|---|---|
| 2 sócios 50/50 sem investidor | Pacto com put/call + mediação | Drag-along simétrico; risco de deadlock |
| Maioritário + minoritário(s) 10%–30% | Drag-along 75% + tag-along | Desbloqueia M&A; protege minoritário |
| Família com 3+ ramos | Pacto + protocolo familiar | Expectativas não sócias |
| Investidor financeiro a entrar | Negociar drag-along antes do term sheet | Investidor exige; fundador negocia tag |
| Sócio único | Sem pacto parassocial | Relevante apenas instrumentos de investimento |
Posição final: para qualquer PME portuguesa com mais de um sócio e ambição de venda nos próximos 5 anos, o acordo de acionistas com cláusulas de saída — em especial drag-along com limiar de 75% e tag-along espelhado — não é custo de compliance: é seguro de liquidez. Adiar a redacção até aparecer o comprador transfere todo o poder negocial ao sócio que menos precisa de vender.
Perguntas Frequentes
Qual a diferença entre acordo de acionistas e pacto social?
O pacto social (estatutos) define a estrutura da sociedade e é registado na Conservatória do Registo Comercial. O acordo de acionistas é contrato entre sócios (ou sócios e a sociedade) que detalha direitos adicionais — preferência, tag-along, drag-along — e vincula apenas os signatários, salvo disposição em contrário. Ambos devem ser coerentes; contradições geram litígio.
O drag-along precisa de escritura pública em Portugal?
Depende da forma do pacto e do tipo societário. Em SA, pactos parassociais com restrições à livre transmissibilidade de ações podem exigir escritura pública (art. 488.º, n.º 1 CSC). Em Lda., a prática varia; muitos pactos são assinados em papel simples com reconhecimento notarial das assinaturas. Valide sempre com advogado — a forma incorreta pode invalidar a cláusula.
Um sócio com 10% pode bloquear a venda de 90%?
Sim, se não existir drag-along e o comprador exigir 100% das quotas. Compradores estratégicos e fundos de private equity em Portugal raramente aceitam minoritários «livres» com poder de influência. Sem mecanismo de arrastamento, o minoritário tem leverage desproporcional ao capital investido.
Tag-along e drag-along podem coexistir no mesmo pacto?
Sim — e devem coexistir num pacto equilibrado. O tag-along protege o minoritário quando o maioritário vende; o drag-along permite ao maioritário completar a venda total. A redacção deve evitar contradições nos limiares e definições de «transação qualificada».
Posso alterar o acordo de acionistas durante um processo de venda?
Sim, mediante aditamento assinado por todos os signatários (ou conforme quorum de alteração previsto). É frequente em processos com fundos: o pacto é waivered ou adaptado na data room. Planeie 4 a 8 semanas e honorários adicionais; minoritários podem exigir contrapartidas.
Como se define o preço no drag-along?
O pacto deve definir: (a) mesmas condições que as aceites pelo arrastador; (b) preço mínimo absoluto ou por fórmula (múltiplo EBITDA, valor patrimonial certo); ou (c) avaliação por perito independente nomeado por ambas as partes. A redacção «valor justo» sem critério é fonte de litígio — evite-a.
O acordo de acionistas substitui a LOI ou o SPA?
Não. O pacto regula a relação entre sócios; a LOI e o SPA regulam a transação com o comprador. O drag-along obriga o minoritário a assinar o SPA nas condições definidas; não substitui as garantias, indemnizações e condições precedentes negociadas com o comprador.
Fontes Primárias
| Fonte | Tipo | URL |
|---|---|---|
| Código das Sociedades Comerciais | Legislação (arts. 397.º–400.º, 488.º) | diariodarepublica.pt |
| Portal da Justiça | Informação jurídica | www.justica.gov.pt |
| Ordem dos Advogados | Ordem profissional | www.oa.pt |
| IAPMEI — Empresa Familiar | Programas de sucessão | www.iapmei.pt |
Conclusão
O acordo de acionistas em PMEs com cláusulas de saída bem desenhadas — preferência com prazos curtos, tag-along simétrico e drag-along com limiar e preço mínimo claros — transforma uma venda potencialmente bloqueada num processo previsível para compradores e sócios. Em setembro de 2026, com compradores exigindo controlo total e prazos de due diligence cada vez mais apertados, tratar o pacto como formalidade é o erro que mais custa caro depois da primeira oferta séria.
Próximos Passos
Aprofunde com pacto de acionistas em M&A, checklist de negociação M&A e preparação da data room — incluindo cópia integral do acordo de acionistas e aditamentos.
Guias Relacionados
Pacto de Acionistas em M&A: Tag-Along, Drag-Along e Preferência
Como o pacto de acionistas afeta compra e venda de quotas em Portugal: direito de preferência, tag-along, drag-along, bloqueios e cláusulas críticas em processos de M&A.
Ler maisSócios em Desacordo na Venda: Como Resolver
Guia para resolver conflitos entre sócios quando um quer vender e outro não. Opções legais, pacto de sócios, compra de quotas e mediação em Portugal.
Ler maisVenda de Participações Minoritárias em Portugal: Guia 2026
Como vender uma participação minoritária numa sociedade: valorização, cláusulas de preferência, drag-along, tag-along e direitos dos minoritários em Portugal.
Ler mais