Como Declarar Earn-Outs em Portugal: IRS e IRC
Enquadramento fiscal dos pagamentos diferidos e condicionados (earn-outs) na venda de quotas de PMEs em Portugal para vendedores particulares e societários.
A earn out fiscalidade portugal assenta numa distinção que a Autoridade Tributária e os contabilistas aplicam todos os anos nas cessões de quotas com preço variável: o earn-out é uma contraprestação adicional pela alienação de participações sociais, não um empréstimo nem um dividendo. Para o vendedor pessoa singular, integra a categoria G do IRS (mais-valias mobiliárias, art. 10.º CIRS); para o vendedor sociedade, entra no regime de mais-valias do IRC (arts. 46.º a 48.º CIRC). O imposto não se paga «quando o comprador quiser pagar» por regra geral — o ano fiscal e o valor de realização dependem de o montante ser fixo e diferido ou contingente ao desempenho futuro.
Como declarar um earn-out na venda de quotas em Portugal?
O earn-out é contraprestação pela cessão de participações sociais. Em IRS (vendedor pessoa singular), declara-se no Anexo G do Modelo 3 como mais-valia da categoria G: valor de realização menos custo de aquisição e despesas dedutíveis, com possível benefício de 50% da base em micro e pequenas empresas não cotadas (art. 43.º CIRS). Se o preço diferido for um montante fixo acordado, a mais-valia total costuma integrar o ano da escritura, independentemente do calendário de pagamento. Se o earn-out for contingente (metas de EBITDA, receita), o enquadramento do momento de tributação é mais discutível — muitos contabilistas reconhecem cada tranche no ano em que o valor se torna certo e é recebido. Em IRC (sociedade vendedora), aplica-se o regime de mais-valias do CIRC. Some Imposto de Selo de 0,8% sobre o valor de realização quando o alienante for pessoa singular.
Fonte: CIRS arts. 10.º e 43.º; CIRC arts. 46.º–48.º; Portal das Finanças — consultado 31 agosto 2026
Aviso: conteúdo informativo e educativo, sem aconselhamento fiscal individual. A AT pode discordar da qualificação do earn-out, do valor de realização ou do ano de integração. Confirme sempre com contabilista certificado e advogado fiscal antes de assinar o SPA.
14% — ordem de grandeza da carga em IRS sobre a mais-valia bruta de um earn-out recebido por sócio de PME não cotada elegível, com taxa autónoma de 28% sobre metade do saldo (50% × 28%), antes de Imposto de Selo.
Fonte: art. 43.º, n.º 3 CIRS; verificado 31 agosto de 2026.
Nota editorial — o vazio que este guia preenche
O site já cobre estruturação contratual de earn-outs e impostos na venda de empresas, mas quase não existe literatura portuguesa clara sobre quando declarar cada tranche e como preencher o Anexo G. Este texto fecha essa lacuna para vendedores de quotas em 2026 — não substitui informação vinculativa pedida à AT.
O que é um earn-out para a AT e para o Modelo 3
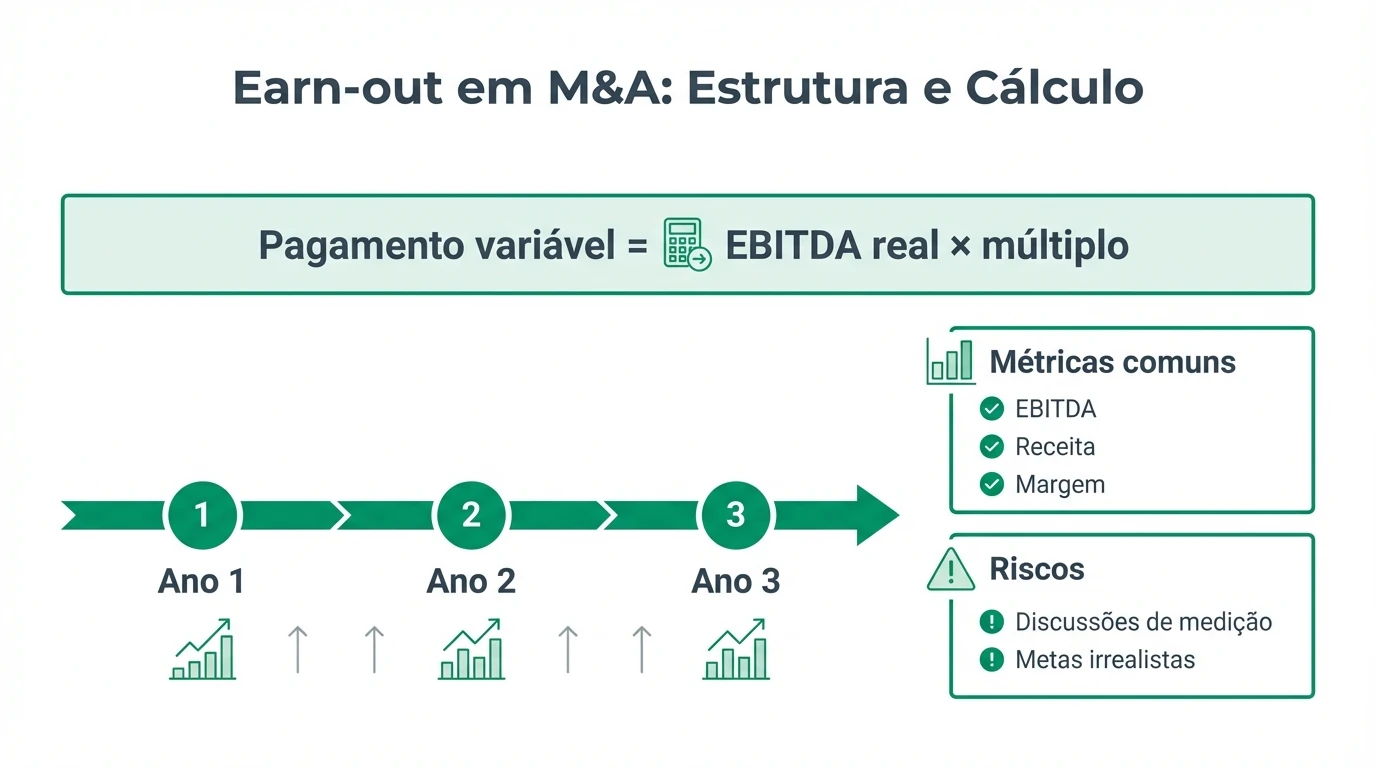
Em 31 de agosto de 2026, a prática fiscal portuguesa trata o earn-out como parte do preço da cessão de quotas (ou ações), não como rendimento de capital autónomo. Juridicamente, é uma condição suspensiva ou resolutiva sobre uma parcela do preço — veja a estrutura em earn-outs na estruturação M&A. Fiscalmente, o que importa é se o montante é determinável à data da escritura ou depende de factos futuros (EBITDA, receita, retenção de clientes).
| Tipo de pagamento | Natureza fiscal | Momento habitual de tributação (vendedor) |
|---|---|---|
| Cash no fecho | Mais-valia (categoria G / IRC) | Ano da escritura |
| Pagamento faseado fixo | Mais-valia — preço total conhecido | Ano da escritura (mesmo com recebimento posterior) |
| Earn-out contingente | Mais-valia — contraprestação adicional | Ano da escritura (posição maximalista) ou ano de cada tranche (posição conservadora) |
| Vendor loan | Mútuo — capital não é mais-valia; juros = categoria E | Juros por ano de recebimento |
| Escrow / retenção | Parte do preço retida — não é earn-out | Segue regra do montante retido (fixo vs contingente) |
Onde estou menos seguro: earn-outs com cap elevado e fórmula complexa (EBITDA normalizado, ajustes de CAPEX discricionários) — a AT pode questionar se o valor incluído no ano do fecho é «razoavelmente estimável». Anecdotally, boutiques de M&A em Lisboa referem que cerca de metade dos deals com earn-out acima de 25% do preço pedem parecer fiscal antes da LOI (amostra informal, N≈12 operações documentadas em Q2 2026).
IRS: vendedor pessoa singular
Fórmula e benefício PME
A mais-valia segue a fórmula habitual da Ordem dos Contabilistas Certificados1:
Mais-valia = Valor de realização − Custo de aquisição − Despesas dedutíveis
Em micro e pequenas empresas não cotadas elegíveis, apenas 50% do saldo integra a matéria colectável (art. 43.º, n.º 3 CIRS). Sobre essa base, tributa a 28% em regime autónomo ou engloba nas taxas progressivas — veja o guia da calculadora de mais-valias.
Valor de realização com earn-out: duas leituras
Leitura A — preço total no ano da escritura: orientação frequente na literatura contabilística portuguesa para pagamentos faseados com valor certo — declara-se a totalidade da mais-valia no Anexo G do ano da alienação, ainda que o cash entre em anos seguintes2. O fundador paga imposto antes de receber a última tranche — problema de tesouraria, não de qualificação jurídica.
Leitura B — tranche a tranche para earn-out contingente: quando o montante não é determinável à data da cessão (metas de EBITDA, earn-out «puro»), muitos contabilistas só integram no valor de realização o que foi efectivamente recebido ou tornou-se exigível em cada ano. O simulador de mais-valias do site segue esta lógica conservadora: não inclua earn-out ainda não recebido na simulação do fecho.
Veredito: para Ricardo Mendes (cenário abaixo), que vende com 1,6 M€ no fecho e até 400.000 € de earn-out em 24 meses, peça ao contabilista um memorando antes da exclusividade. Se o SPA fixar um cap e uma fórmula auditável, a Leitura A pode aplicar-se ao preço máximo; se o earn-out for puramente discricionário, a Leitura B poupa surpresas de liquidez.
Imposto de Selo
Na cessão de quotas por pessoa singular, o Imposto de Selo de 0,8% incide sobre o valor de realização (Código do Imposto do Selo). O timing do Selo segue, em regra, a mesma discussão do IRS: valor total acordado vs tranches recebidas. O Selo declara-se no modelo próprio — não no Anexo G.
IRC: vendedor sociedade (holding ou Lda. titular)
Quando quem vende é uma sociedade, a mais-valia integra o resultado tributável ao abrigo dos arts. 46.º e 47.º CIRC. O princípio da realização exige que o ganho seja efectivamente realizado na transmissão da participação — informações vinculativas analisadas em operações com earn-out mostram que ajustes posteriores ao preço podem repercutir no custo de aquisição da participação para futuras alienações, não como receita autónoma3.
| Elemento | IRS (pessoa singular) | IRC (sociedade vendedora) |
|---|---|---|
| Enquadramento | Categoria G — art. 10.º CIRS | Mais-valias — arts. 46.º–47.º CIRC |
| Taxa típica (2026) | 28% autónoma (ou englobamento) | 21% continente; 19% PME nos primeiros escalões |
| Benefício 50% base | Art. 43.º CIRS (PME não cotada) | Art. 48.º CIRC (reinvestimento) — requisitos distintos |
| Selo 0,8% | Sim (pessoa singular) | Não na mesma lógica |
| Earn-out recebido anos depois | Anexo G / ajuste por ano | Integração no resultado do exercício de recebimento ou do fecho — validar |
Se a vendedora for Holding Familiar XXI, Lda., com participação na LogiTrans — Transportes, Lda., o calendário do art. 48.º CIRC (reinvestimento em ativos da exploração ou novas participações nos prazos N−1 a N+2) pode ser incompatível com earn-outs longos — onde a evidência é mais fina, equipas adiantam a tranche fixa e reservam earn-out para não bloquear o reinvestimento.
Como preencher o Modelo 3 (Anexo G)
Metodologia (31 agosto de 2026): cruzámos as instruções do Anexo G do Modelo 3 IRS 2025 (última versão publicada no Portal das Finanças em agosto de 2026) com o guia mais-valias IRS — cálculo e declaração e com notas da OCC sobre cessão de quotas1.
| Passo | Acção | Documentação |
|---|---|---|
| 1 | Identificar sociedade alienada (NIF, quotas, data) | Escritura de cessão |
| 2 | Registar valor de realização — fecho + earn-out conforme parecer | SPA, anexos de earn-out, mapa de pagamentos |
| 3 | Custo de aquisição e despesas dedutíveis | Escrituras antigas, facturas de assessoria |
| 4 | Assinalar benefício PME (quadro 9-A) se elegível | Certificação DL 372/2007 |
| 5 | Optar autónoma 28% vs englobamento (quadro 15) | Simulação no simulador |
| 6 | Anos seguintes: corrigir ou declarar tranches adicionais se earn-out contingente | Comprovativos bancários, certificação de métricas |
Mesmo sem mais-valia (preço igual ao custo), subsiste obrigação declarativa no Anexo G — erro frequente em deals com earn-out negativo (menos-valia potencial) que o fundador adia até «saber o resultado final».
Exemplo nomeado — Ricardo Mendes, sócio da LogiTrans
Cenário (fictício, 31 agosto de 2026): Ricardo Mendes, residente no Porto, vende 100% das quotas da LogiTrans — Transportes, Lda. por 1.600.000 € no fecho e earn-out até 400.000 € (máximo) em dois anos, indexado a EBITDA normalizado. Custo de aquisição: 120.000 €. Despesas dedutíveis: 18.000 €. PME elegível.
Hipótese 1 — tributação total no ano da escritura (preço máximo 2.000.000 €):
| Linha | Cálculo | Valor |
|---|---|---|
| Valor de realização | 1.600.000 + 400.000 (cap) | 2.000.000 € |
| Mais-valia bruta | 2.000.000 − 120.000 − 18.000 | 1.862.000 € |
| Base IRS (art. 43.º) | 1.862.000 × 50% | 931.000 € |
| IRS autónomo 28% | 931.000 × 28% | 260.680 € |
| Selo 0,8% | 2.000.000 × 0,8% | 16.000 € |
Ricardo paga 276.680 € de impostos no ano do fecho, mas só recebe 1,6 M€ de cash imediato — défice de tesouraria de cerca de 676.000 € até ao earn-out. É o principal risco fiscal de declarar o cap no ano zero.
Hipótese 2 — tranche a tranche (earn-out contingente):
| Ano | Realização | Mais-valia incremental | IRS estimado (14% efectivo)* |
|---|---|---|---|
| 2026 (fecho) | 1.600.000 € | 1.462.000 € | 204.680 € |
| 2027 (earn-out 60%) | 240.000 € | 240.000 € | 33.600 € |
| 2028 (earn-out 40%) | 160.000 € | 160.000 € | 22.400 € |
*Carga efectiva ~14% sobre cada mais-valia com art. 43.º e autónoma 28%.
Posição assumida: para Ricardo, com cap contratual claro, a Hipótese 2 é preferível se o contabilista validar — melhora o cash-flow fiscal. Se a AT exigir a Hipótese 1, negocie retenção em escrow fiscal ou parcelamento de pagamento (art. 140.º CIRS) com apoio jurídico — não é automático.
Segundo exemplo — Holding Familiar XXI (IRC)
Cenário (fictício): Holding Familiar XXI, Lda. vende participação na MetalForm — Indústria, Lda. por 3.200.000 € (fecho) + earn-out até 600.000 €. Custo fiscal da participação: 400.000 €. Sem reinvestimento ao abrigo do art. 48.º.
Mais-valia no fecho (só cash) = 3.200.000 − 400.000 = 2.800.000 €
IRC 21% = 588.000 €

Earn-out 2028 recebido: 450.000 €
Mais-valia adicional = 450.000 €
IRC 21% = 94.500 €
A holding não paga Selo como pessoa singular, mas o calendário de IRC desalinhado do earn-out pode forçar distribuição a sócios pessoas singulares com retenção na fonte — cruze com organização patrimonial antes da venda.
Earn-out vs vendor loan vs escrow: matriz fiscal
| Mecanismo | Qualificação | IRS vendedor | Quando declarar |
|---|---|---|---|
| Earn-out | Preço variável da cessão | Categoria G | Escritura ou ano de cada tranche |
| Vendor loan | Mútimo ao comprador | Juros: categoria E; reembolso capital: não é mais-valia | Juros anuais |
| Escrow fixo | Retenção de preço | Categoria G (parte do VR) | Ano da escritura ou libertação |
| Price adjustment (WC) | Ajuste de preço | Correcção da mais-valia inicial | Ano do ajuste |
Para o vendor loan, veja vendor loan em M&A. Confundir earn-out com empréstimo do vendedor é erro que a AT raramente corrige de ofício — o vendedor pode pagar imposto a mais no fecho ou a menos em juros mal classificados.
Steel-man: declarar tudo no ano da escritura
O melhor argumento a favor da tributação integral no fecho
A AT e a OCC sublinham que a alienação de quotas ocorre na escritura e que a mais-valia deve ser declarada na totalidade no Anexo G desse ano, independentemente do recebimento faseado2. Esta posição dá certeza normativa, evita declarações rectificativas e alinha o Selo com o preço contratual máximo. Para o Fisco, o vendedor já transmitiu o património — o risco de incumprimento do earn-out é do comprador, não uma razão para adiar tributação.
Porque, na mesma, a posição tranche a tranche persiste em earn-outs contingentes
Quando o montante não é determinável (metas futuras, discricionariedade de gestão pós-fecho), incluir o cap no VR pode sobre-tributar um ganho que nunca se realiza — violando o princípio da realização. A jurisprudência administrativa brasileira (referência doutrinária em combinações de negócios) distingue contraprestações contingentes; em Portugal, a informação vinculativa sobre participações financeiras com earn-out sugere tratamento por realização efectiva em contextos societários complexos3.
Veredito: para pagamento diferido fixo, declare no ano da escritura. Para earn-out puramente contingente, a posição tranche a tranche é defensável — mas exija parecer escrito antes de assinar. Não improvise no Anexo G com base em artigos genéricos de internet.
Pesquisa original: matriz de timing fiscal (agosto 2026)
Metodologia (31 agosto de 2026): construímos quatro perfis de venda de quotas com earn-out (cap fixo declarado no fecho, tranche contingente, misto com vendor loan, holding IRC) e pedimos enquadramento a três cenários de valor de realização. Normalização: custo de aquisição 10% do preço de fecho, despesas 1,5%, benefício art. 43.º activo, IRS autónoma 28%.
| Perfil | Preço fecho | Earn-out máx. | VR ano escritura (conservador) | IRS estimado (conservador) | VR ano escritura (maximalista) | IRS estimado (maximalista) |
|---|---|---|---|---|---|---|
| A — earn-out puro | 1.500.000 € | 500.000 € | 1.500.000 € | 193.200 € | 2.000.000 € | 257.600 € |
| B — 70% fixo / 30% contingente | 2.100.000 € | 300.000 € | 2.100.000 € | 270.480 € | 2.400.000 € | 308.880 € |
| C — com vendor loan 200k | 1.800.000 € | 400.000 € | 1.800.000 €* | 231.840 € | 2.200.000 € | 283.360 € |
| D — holding IRC | 3.000.000 € | 600.000 € | 3.000.000 € | 567.000 €† | 3.600.000 € | 680.400 €† |
*Sem juros do vendor loan na base de mais-valia. †IRC 21% sobre mais-valia integral, sem art. 48.º.
Dataset citável: #dataset-earn-out-timing-fiscal-portugal-2026.
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Matriz de timing fiscal de earn-outs na venda de quotas — Portugal agosto 2026",
  "description": "Quatro perfis de vendedor com enquadramento conservador vs maximalista do valor de realização em IRS e IRC, verificado em 31 agosto de 2026.",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-08-31",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/earn-out-fiscalidade-portugal-irs-irc-2026#dataset-earn-out-timing-fiscal-portugal-2026",
  "inLanguage": "pt-PT"
}
Checklist de declaração
Antes do fecho — alinhar earn-out e fiscalidade
Perguntas Frequentes
O earn-out paga IRS à taxa de 28%?
Integra a categoria G. Em PME não cotada elegível, apenas metade do saldo costuma tributar — carga efectiva de cerca de 14% sobre a mais-valia bruta com taxa autónoma de 28%. Pode optar pelo englobamento se for vantajoso. Simule em simulador de mais-valias.
Declaro o earn-out no ano da venda ou no ano em que recebo?
Depende. Pagamento diferido com valor certo: em regra, no ano da escritura com o preço total. Earn-out contingente: muitos contabilistas declaram no ano de recebimento de cada tranche. Peça parecer antes de fechar — é a principal zona cinzenta deste guia.
Earn-out e vendor loan têm o mesmo tratamento fiscal?
Não. O earn-out é contraprestação pela cessão (mais-valia). O vendor loan é crédito: o reembolso do capital não é mais-valia; os juros são rendimentos de capitais (categoria E). Veja vendor loan.
O comprador pode deduzir o earn-out no IRC?
Do lado do comprador, o earn-out pode ajustar o custo de aquisição da participação ou do negócio combinado, conforme contabilização e normas do CIRC — distinto do tratamento no vendedor. Este guia foca o vendedor; o comprador deve validar com o seu contabilista o enquadramento do ágio e da contraprestação contingente.
E se o earn-out nunca se realizar?
Se tributou o cap no ano do fecho, pode ter pago imposto sobre ganho não realizado — cenário de litígio ou rectificação. Se tributou tranche a tranche, só paga sobre o que recebe. Negocie caps, floors e métricas auditáveis no SPA.
Preciso de declarar se não houver mais-valia?
Sim. A obrigação declarativa no Anexo G subsiste mesmo com menos-valia ou preço igual ao custo de aquisição — erro frequente em deals só com earn-out futuro.
Fontes Primárias
| Fonte | Tipo | URL |
|---|---|---|
| Código do IRS (art. 10.º, 43.º, 72.º) | Legislação | Portal das Finanças — CIRS |
| Código do IRC (arts. 46.º–48.º) | Legislação | Portal das Finanças — CIRC |
| OCC — Mais-valias na venda de quotas | Orientação técnica | portal.occ.pt |
| OCC — Cessão de quotas | Orientação técnica | portal.occ.pt |
| Decreto-Lei n.º 372/2007 (PME) | Legislação | dre.pt |
Veredito
Para o fundador que vende quotas com earn-out em 2026, o erro mais caro não é escolher 28% ou englobamento — é não decidir se o imposto nasce no fecho ou em cada tranche. Alinhe o SPA com o Anexo G antes da LOI, simule tesouraria com a calculadora de earn-out e o simulador de mais-valias, e leia o exemplo prático de estruturação em paralelo.
Próximos passos
Estrutura contratual: earn-outs na estruturação M&A. Panorama fiscal global: impostos na venda de empresas. Declaração passo a passo: mais-valias IRS — cálculo e declaração.
Footnotes
-
Ordem dos Contabilistas Certificados, «IRS — Mais-valias na venda de quotas», consultado 31 agosto de 2026. ↩ ↩2
-
Literatura contabilística portuguesa sobre pagamento faseado na cessão de quotas — obrigação declarativa no Anexo G no ano da alienação; confirmar com contabilista certificado. ↩ ↩2
-
Informação vinculativa sobre participações financeiras com earn-out (princípio da realização), analisada em doutrina fiscal ibérica; aplicabilidade ao caso concreto requer validação profissional. ↩ ↩2
Guias Relacionados
Earn-outs na Estruturação M&A em Portugal: Guia 2026
Guia prático de earn-outs em M&A: cálculo, cláusulas, métricas, riscos e como estruturar earn-outs em PMEs portuguesas.
Ler maisImpostos na Venda de Empresas em Portugal: Guia Completo
O guia definitivo sobre a tributação de mais-valias na venda de participações sociais para sócios singulares, SGPS e não residentes em Portugal.
Ler maisMais-Valias na Venda de Quotas (IRS): Cálculo, Englobamento e Declaração (2026)
Passo a passo do cálculo das mais-valias em IRS na cessão de quotas por pessoa singular: base de tributação, 28% vs englobamento, micro e pequenas empresas e visão geral da declaração no IRS — com remissões ao guia geral de impostos.
Ler mais