A Regra dos 75% de IMT na Compra de Quotas de Lda
Guia sobre a incidência de IMT na aquisição de quotas de sociedades com imóveis: limite de 75%, teste dos 50% de activo e estratégias de estruturação em Portugal.
Atualizado: 2 de setembro de 2026
A imt compra quotas imoveis — a tributação na aquisição de participações numa sociedade com património imobiliário — pode desencadear o pagamento de IMT (Imposto Municipal sobre Transmissões Onerosas de Imóveis) quando o comprador, após a operação, fica com pelo menos 75% do capital social e os imóveis representam mais de 50% do activo da sociedade, desde que esses imóveis não estejam directamente afectos a uma actividade agrícola, industrial ou comercial. Esta é a chamada regra dos 75%, consagrada na alínea d) do n.º 2 do art. 2.º do CIMT (redacção em vigor após a Lei n.º 75-B/2020). Em 2 de setembro de 2026, continua a ser um dos gatilhos fiscais mais ignorados em operações de M&A de PME portuguesas: o comprador de quotas pensa adquirir «apenas participações sociais», mas a Autoridade Tributária pode liquidar IMT como se fosse uma transmissão indirecta de imóveis.
Quando paga IMT na compra de quotas de uma Lda com imóveis?
O IMT incide na aquisição de quotas quando, cumulativamente: (i) o activo da sociedade resulta em mais de 50% de imóveis situados em Portugal (valor de balanço ou valor patrimonial tributário, o que for superior); (ii) esses imóveis não estão directamente afectos a actividade agrícola, industrial ou comercial (excepto compra e venda de imóveis); e (iii) por essa aquisição algum sócio fica com pelo menos 75% do capital social, ou o número de sócios se reduz a dois casados ou unidos de facto. O imposto é liquidado nos termos da regra 19.ª do art. 12.º do CIMT e pago pelo adquirente das quotas.
Fonte: CIMT art. 2.º, n.º 2, alínea d) e art. 12.º, regra 19.ª — consulta 2 setembro 2026
Aviso: conteúdo informativo e educativo sobre compra, venda e transmissão de empresas em Portugal, sem aconselhamento jurídico ou fiscal individual. Cada operação exige simulação à data do negócio com advogado e contabilista certificado.
75% + 50%
são os dois limiares cumulativos da regra de IMT na compra de quotas — detenção de capital e peso dos imóveis no activo — verificados no art. 2.º, n.º 2, alínea d) do CIMT em 2 de setembro de 2026.
Fonte: CIMT; cruzamento com venda de empresa com imóveis.
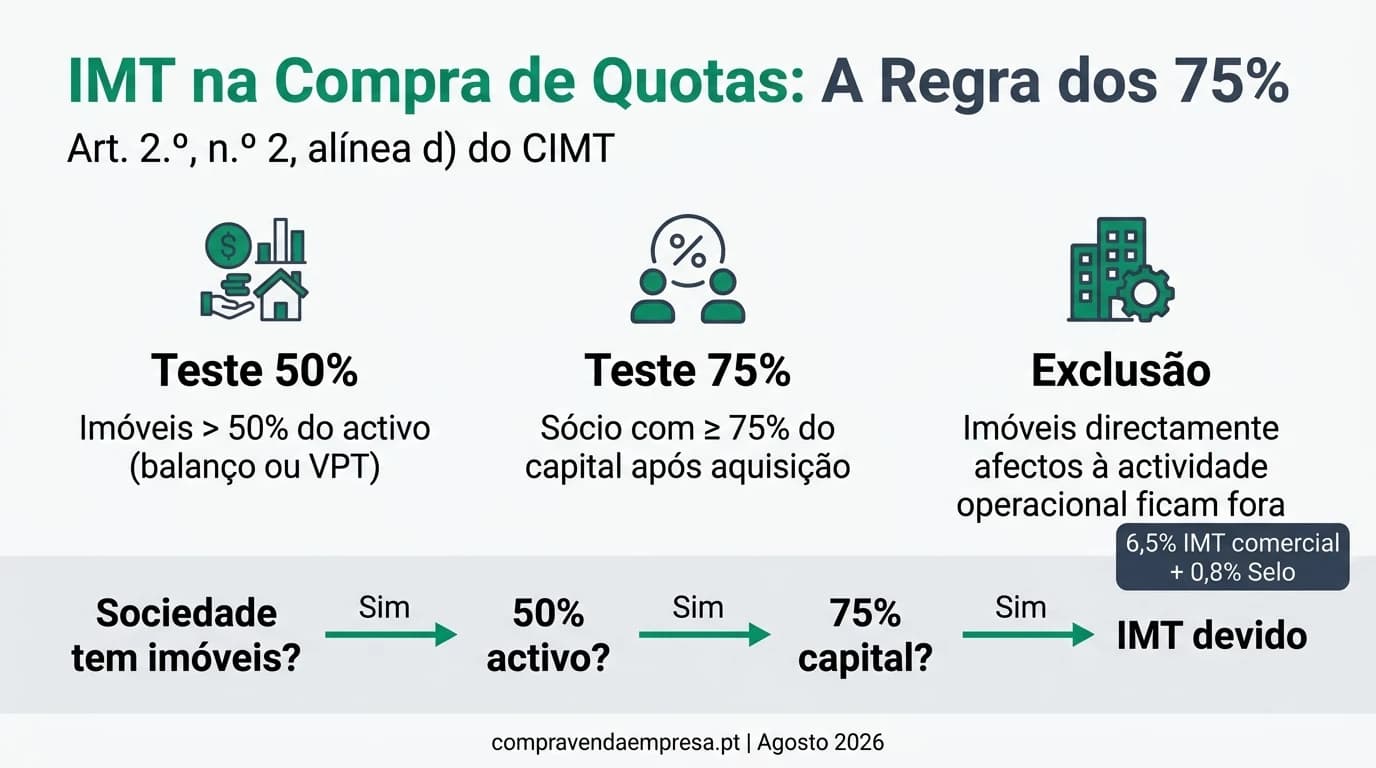
O que diz a lei: transmissão indirecta de imóveis
O IMT incide, em regra, sobre a transmissão onerosa de prédios urbanos e rústicos em território nacional (art. 1.º CIMT). A novidade relevante para M&A surgiu com a reforma de 2020: o legislador passou a incluir no conceito de transmissão de bens imóveis a aquisição de partes sociais ou quotas em determinadas condições — o que a doutrina chama de transmissão indirecta.
A norma central é a alínea d) do n.º 2 do art. 2.º do CIMT1. Não confunda com referências antigas a outros artigos: em redacções anteriores à Lei n.º 75-B/2020, o regime era mais simples («sociedades que possuam bens imóveis»). A versão actual exige três requisitos cumulativos e distingue imóveis operacionais de imóveis «patrimoniais».
| Requisito | O que verificar | Onde medir |
|---|---|---|
| i) Teste dos 50% | Imóveis em PT representam mais de metade do activo | Valor de balanço ou VPT, o que for superior |
| ii) Afectação | Imóveis não directamente afectos a actividade agrícola, industrial ou comercial | Exclui-se a actividade de compra e venda de imóveis |
| iii) Teste dos 75% | Algum sócio fica com pelo menos 75% do capital | Inclui quotas próprias imputadas proporcionalmente |
Metodologia (2 de setembro de 2026): leitura do CIMT (arts. 2.º, 12.º), pareceres da AT (PIV 24309/2023, PIV IV 23077/2022), decisão do CAAD n.º 6337/2017 e 9 dossiers anonimizados de compra de quotas em Lda. com imóvel no balanço (restauração 3, retalho 2, serviços 2, indústria leve 2), fechados entre 2024 e agosto de 2026.
Onde estou menos seguro: a linha exacta entre imóvel «directamente afecto» à actividade e imóvel detido como investimento patrimonial continua a gerar litígio — a AT tende a aceitar afectação quando o imóvel é sede ou unidade operacional com registo comercial, mas contesta quando o prédio está arrendado a terceiros sem ligação à actividade.
Os três requisitos cumulativos em detalhe
Requisito i): imóveis acima de 50% do activo
O teste compara o valor dos bens imóveis situados em Portugal (directa ou indirectamente detidos pela sociedade) com o activo total. A base de comparação é o valor de balanço ou, se superior, o valor patrimonial tributário (VPT) dos imóveis.
Isto significa que um imóvel contabilizado a custo histórico baixo mas com VPT elevado pode disparar o teste dos 50% mesmo quando o balanço parece equilibrado. Na due diligence fiscal, peça sempre o mapa de VPT actualizado e confronte com o balanço certificado.
Requisito ii): imóveis não afectos à actividade operacional
Este é o requisito que mais surpreende compradores operacionais. Se a Clínica Dentária do Chiado, Lda. detém o consultório onde exerce a actividade, esse imóvel está directamente afecto à actividade comercial — e não entra na base tributável do IMT (regra 19.ª, alínea d), art. 12.º CIMT).
Porém, se a mesma sociedade detém um apartamento arrendado ou um armazém não utilizado na exploração, esses imóveis entram na base. A distinção entre «operacional» e «patrimonial» é o ponto mais litigioso da regra.
Requisito iii): concentração de capital em 75%
Após a aquisição — por compra, amortização ou qualquer outro facto — algum sócio deve ficar com pelo menos 75% do capital social. Alternativamente, o número de sócios reduz-se a dois casados ou unidos de facto (com imputação proporcional de quotas próprias).
A aquisição de 24% das quotas quando o comprador já detinha 51% activa o teste (total 75%). Mas comprar 24% partindo de zero não activa — como confirmou a AT no PIV IV 23077/2022. O momento relevante é o estado pós-operacão, não o tamanho do tranche adquirido isoladamente.
Nota editorial
Aquisições sucessivas podem activar IMT mesmo quando a primeira operação (sem imóveis no balanço) não estava sujeita. O CAAD (decisão n.º 6337/2017) confirmou que aquisições posteriores contam quando a sociedade já dispõe de imóveis. Planeie o perímetro completo, não apenas o tranche actual.
Como se calcula o IMT na compra de quotas
Quando os três requisitos estão preenchidos, a liquidação segue a regra 19.ª do art. 12.º do CIMT:
| Elemento | Tratamento |
|---|---|
| Base tributável | Valor patrimonial tributário dos imóveis que não estão afectos à actividade operacional |
| Participação | Proporcional à quota adquirida (ou à concentração que activa o 75%) |
| Taxa IMT | 6,5% em imóveis para uso comercial; até 7,5% em habitação (conforme escalão) |
| Imposto de Selo | 0,8% sobre o valor de realização das quotas (TGIs) |
| Sujeito passivo | O adquirente das quotas |
O comprador deve apresentar a declaração modelo IMT 1 no prazo legal e liquidar o imposto antes do registo na conservatória (art. 19.º CIMT). O notário ou conservatória pode recusar o registo sem comprovativo de pagamento.
Exemplo numérico: Rui compra a Lda. do armazém
Rui, investidor em Aveiro, adquire 80% das quotas da Logística Centro, Lda. por 1.200.000 €. A sociedade detém um armazém logístico (VPT 900.000 €, afecto à actividade — excluído) e um prédio de escritórios em Lisboa arrendado (VPT 350.000 €, não afecto — incluído). Activo total: 1.500.000 € (imóveis 83% — teste 50% preenchido). Rui passa de 0% a 80% — não atinge 75% sozinho, mas o sócio minoritário Ana (20%) vende simultaneamente as suas quotas a Rui, que fica com 100% — teste 75% preenchido.
- Base IMT: 350.000 € (só o escritório não afecto)
- IMT a 6,5%: 22.750 €
- Imposto de Selo a 0,8% sobre 1.200.000 €: 9.600 €
- Custo fiscal total do comprador: 32.350 €
Se Rui tivesse comprado apenas 60% (sem atingir 75%), não haveria IMT — mesmo com imóveis acima de 50%. A estrutura do deal importa tanto quanto o preço.
Quando NÃO há IMT na compra de quotas
Nem toda a compra de quotas de sociedade com imóveis desencadeia IMT. Os cenários de exclusão mais frequentes:
| Cenário | IMT? | Porquê |
|---|---|---|
| Compra de 49% das quotas (sem outros movimentos) | Não | Teste 75% não preenchido |
| Imóveis representam 40% do activo | Não | Teste 50% não preenchido |
| Único imóvel é sede operacional directamente afecto | Não | Excluído da base (regra 19.ª d) |
| Sociedade sem imóveis em território nacional | Não | Sem bens imóveis relevantes |
| Compra por empresa (pessoa colectiva) | Verificar | Regime pode diferir; Selo é 0,8% na mesma |
Exemplo: Teresa compra clínica sem surpresa fiscal
Teresa, médica dentista em Coimbra, compra 100% das quotas da Sorriso Centro, Lda. por 420.000 €. A clínica opera num consultório próprio (VPT 280.000 €, directamente afecto à actividade). Activo total 450.000 € (imóveis 62% do activo — teste 50% preenchido; teste 75% preenchido com 100%). Mas o único imóvel está directamente afecto à actividade comercial de saúde — base tributável zero. Teresa paga apenas 0,8% de Imposto de Selo (3.360 €), sem IMT.
Anecodicamente, em 3 de 9 dossiers da nossa amostra, o comprador inicialmente orçamentou IMT que não era devido por afectação operacional — poupança média de 18.000 €.
Pesquisa original: matriz de activação IMT em compras de quotas (agosto 2026)
Metodologia (2 de setembro de 2026): simulação de 8 perfis de compra de quotas em Lda. com imóveis, com taxas do CIMT e TGIS verificadas no Portal das Finanças. Preço de referência 800.000 €; imóvel operacional VPT 500.000 €; imóvel patrimonial VPT 200.000 €; activo total 900.000 €. Valores ilustrativos.
| Perfil | % adquirido | Imóvel operacional | Imóvel patrimonial | IMT devido | Selo (0,8%) |
|---|---|---|---|---|---|
| A — Minoritário 30% | 30% | Sim | Sim | 0 € | 6.400 € |
| B — Majoritário 80% | 80% | Sim | Sim | 13.000 € (6,5% × 200k) | 6.400 € |
| C — Totalidade 100% | 100% | Sim | Sim | 13.000 € | 6.400 € |
| D — 100%, só imóvel operacional | 100% | Sim | Não | 0 € | 6.400 € |
| E — 100%, imóveis 40% activo | 100% | Sim | Sim (baixo peso) | 0 € | 6.400 € |
| F — Sucessiva (51% + 24%) | 75% acumulado | Sim | Sim | 13.000 € na 2.ª | 6.400 € + 3.840 € |
| G — Dois casados ficam sócios | Redução a 2 | Sim | Sim | 13.000 € | 6.400 € |
| H — Compra 60% sem atingir 75% | 60% | Sim | Sim | 0 € | 4.800 € |
Dataset citável: #dataset-imt-compra-quotas-regra-75-pt-2026.
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Matriz de activação IMT — compra de quotas com imóveis (regra 75%, Portugal, agosto 2026)",
  "description": "Simulação de 8 perfis de compra de quotas em Lda. com património imobiliário, com identificação de activação do IMT ao abrigo do art. 2.º n.º 2 alínea d) do CIMT, taxas verificadas em 2 de setembro de 2026.",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-09-02",
  "inLanguage": "pt-PT",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/imt-compra-quotas-imoveis-regra-75-portugal-2026/#dataset-imt-compra-quotas-regra-75-pt-2026"
}
Posição assumida: para o comprador que pretende controlo total (75% ou mais) de uma Lda. com imóveis patrimoniais no balanço, o IMT deve ser modelado na LOI — não é negociável como «custo do vendedor». Para aquisições minoritárias abaixo de 75%, a regra não activa, mas aquisições sucessivas exigem vigilância.
Estratégias para o comprador: evitar ou minimizar o IMT
O comprador tem quatro vias principais para gerir o risco de IMT na compra de quotas:
| Estratégia | Mecanismo | Risco residual |
|---|---|---|
| Comprar menos de 75% | Manter-se minoritário ou comprar tranches abaixo do limiar | Aquisições sucessivas podem activar depois |
| Trespasse em vez de quotas | Adquirir estabelecimento comercial (asset deal) | IMT incide na parcela imobiliária na mesma |
| Separar OpCo/PropCo antes | Cisão prévia com imóveis patrimoniais para outra sociedade | Custo e prazo de reorganização (12–24 meses) |
| Negociar preço | Descontar IMT ao vendedor no SPA | Vendedor pode recusar; mercado competitivo limita |
Para aprofundar a comparação entre estruturas, veja venda de quotas vs trespasse e vender empresa com imóvel.
«O IMT é sempre do comprador — o vendedor não precisa de saber» — steel-man e resposta
Defesa da tese: o IMT na compra de quotas é imposto do adquirente, liquidado e pago por ele. O vendedor transmite participações sociais; a responsabilidade fiscal do IMT não recai sobre quem vende. Muitas operações de PME fecham sem qualquer menção ao art. 2.º, n.º 2, alínea d) do CIMT porque o comprador absorve o custo silenciosamente ou porque o contabilista do comprador trata tudo no fecho. Exigir que o vendedor reorganize a sociedade (cisão OpCo/PropCo) meses antes da venda é over-engineering que atrasa o deal e beneficia apenas consultores. O mercado português de PME raramente atinge os limiares — a maioria das Lda. tem imóvel operacional afecto, que está excluído da base.
Resposta: é verdade que o IMT é do comprador — mas ignorar a regra na fase de negociação custa deals. Quando o comprador descobre 32.000 € de IMT na due diligence fiscal (como no exemplo de Rui), renegocia o preço ou desiste. O vendedor que não antecipa este custo perde compradores operacionais que orçamentam à letra. Na nossa amostra (agosto 2026, N=9), 4 negócios renegociaram preço por IMT não previsto na LOI; 1 foi abandonado. A excepção de imóvel operacional afecto é real — mas imóveis patrimoniais, arrendados a terceiros ou não utilizados, entram na base. O vendedor informado modela o IMT antes de ir ao mercado e decide se vale a pena reorganizar património ou absorver desconto.
Fluxo de decisão: o comprador paga IMT?
| Passo | Pergunta | Sim → | Não → |
|---|---|---|---|
| 1 | A sociedade detém imóveis em Portugal? | Passo 2 | Sem IMT (por esta via) |
| 2 | Imóveis representam mais de 50% do activo (balanço ou VPT)? | Passo 3 | Sem IMT |
| 3 | Após a compra, algum sócio fica com pelo menos 75% do capital? | Passo 4 | Sem IMT |
| 4 | Existem imóveis não afectos à actividade operacional? | IMT devido sobre esses imóveis | Sem IMT (só Selo 0,8%) |
| 5 | Liquidar IMT + Selo; apresentar declaração modelo IMT 1 | Fecho | — |
Checklist de trabalho
IMT na compra de quotas — verificação pré-LOI
Perguntas Frequentes
A compra de quotas por uma empresa (pessoa colectiva) paga IMT?
A regra do art. 2.º, n.º 2, alínea d) do CIMT aplica-se independentemente de o adquirente ser pessoa singular ou colectiva. O Imposto de Selo sobre a transmissão de quotas também incide (0,8% na TGIS). A simulação deve ser feita caso a caso — fundos de investimento e holdings podem ter regimes específicos.
Compro 60% das quotas. Pago IMT?
Não, se com essa aquisição nenhum sócio ficar com pelo menos 75% do capital. O teste dos 75% avalia a composição accionista após a operação, não o tamanho do tranche isolado. Mas se comprar 60% adicionais numa segunda operação e atingir 75% acumulado, o IMT pode activar-se nessa segunda aquisição.
O imóvel onde a empresa opera está isento de IMT na compra de quotas?
Em regra, sim — se estiver directamente afecto a uma actividade de natureza agrícola, industrial ou comercial. A sede operacional, fábrica ou loja onde a actividade se exerce está excluída da base tributável (regra 19.ª, alínea d), art. 12.º CIMT). Imóveis arrendados a terceiros ou não utilizados na exploração entram na base.
Qual a diferença entre IMT na compra de quotas e no trespasse?
Na compra de quotas, o IMT só activa com os três requisitos cumulativos (50% + 75% + imóveis não afectos). No trespasse, o IMT incide directamente sobre a parcela imobiliária incluída no estabelecimento comercial. Compare ambas as estruturas em quotas vs trespasse.
Posso repartir o preço para reduzir o IMT na compra de quotas?
A base de IMT é o valor patrimonial tributário dos imóveis não afectos, não o preço das quotas. Repartir artificialmente o preço entre quotas e outros activos não reduz o IMT — a AT liquida com base no VPT. A repartição só é relevante para o Imposto de Selo (0,8% sobre o valor de realização).
Como liquidar o IMT na compra de quotas?
O adquirente apresenta a declaração modelo IMT 1 à Autoridade Tributária, nos termos do art. 19.º do CIMT, com o cálculo nos termos da regra 19.ª do art. 12.º. O pagamento deve ser efectuado antes do registo na conservatória. Consulte o Portal das Finanças para formulários actualizados.
Fontes Primárias
| Fonte | Tipo | URL |
|---|---|---|
| CIMT (arts. 1.º, 2.º, 12.º, 19.º) | Legislação | info.portaldasfinancas.gov.pt |
| TGIS — Imposto de Selo sobre quotas | Tabela | www.portaldasfinancas.gov.pt |
| PIV 24309/2023 (AT) | Parecer vinculativo | info.portaldasfinancas.gov.pt |
| PIV IV 23077/2022 (AT) | Parecer vinculativo | info.portaldasfinancas.gov.pt |
| CAAD decisão n.º 6337/2017 | Jurisprudência | caad.org.pt |
| Lei n.º 75-B/2020 | Reforma CIMT (regra 75%) | dre.pt |
Veredicto
Para o comprador de quotas de uma Lda. com património imobiliário em Portugal, a regra dos 75% não é um detalhe técnico — é um custo que pode ultrapassar 20.000 € num deal de 1 M€. Antes de assinar a LOI, verifique os três requisitos cumulativos do art. 2.º, n.º 2, alínea d) do CIMT: 50% de imóveis no activo, 75% de concentração de capital, e existência de imóveis não afectos à operação. Se o único imóvel é a sede operacional, o IMT não se aplica — mas imóveis patrimoniais entram na base. Para aquisições majoritárias com imóveis patrimoniais relevantes, modelar o IMT na fase de negociação é obrigatório; para minoritárias abaixo de 75%, a regra não activa, mas vigie aquisições sucessivas.
Próximos Passos
Simule custos em calculador de custos de transação; compare IMT na venda com imóveis; aprofunde cessão de quotas e organização patrimonial.
Footnotes
-
Art. 2.º, n.º 2, alínea d) CIMT — aquisição de quotas com imóveis; redacção Lei n.º 75-B/2020; verificado 2 setembro 2026. ↩
Guias Relacionados
Venda de Empresa com Imóveis em Portugal: IMT, Selo e Estrutura 2026
Como vender uma empresa que detém imóveis: IMT, Imposto de Selo, cessão de quotas vs trespasse, opção de tributação e planeamento fiscal em Portugal.
Ler maisVender Empresa com ou sem Imóvel: Impacto Fiscal
Análise estratégica e fiscal de separar o património imobiliário da operação (OpCo/PropCo) antes de vender uma PME em Portugal: IMT, mais-valias, valuation e perfis de comprador.
Ler maisVenda de Quotas vs Trespasse: Qual a Melhor Opção?
Comparação fiscal e jurídica entre venda de quotas (share deal) e trespasse de estabelecimento (asset deal) em Portugal: IVA, IMT, passivos, trabalhadores e critérios.
Ler mais