IRS vs IRC na Venda de Quotas: O Impacto do Artigo 43.º
Comparativo fiscal para sócios de PME em Portugal: quando compensa vender quotas em IRS com art. 43.º CIRS versus holding em IRC em 2026. Cálculos e matriz de cenários.
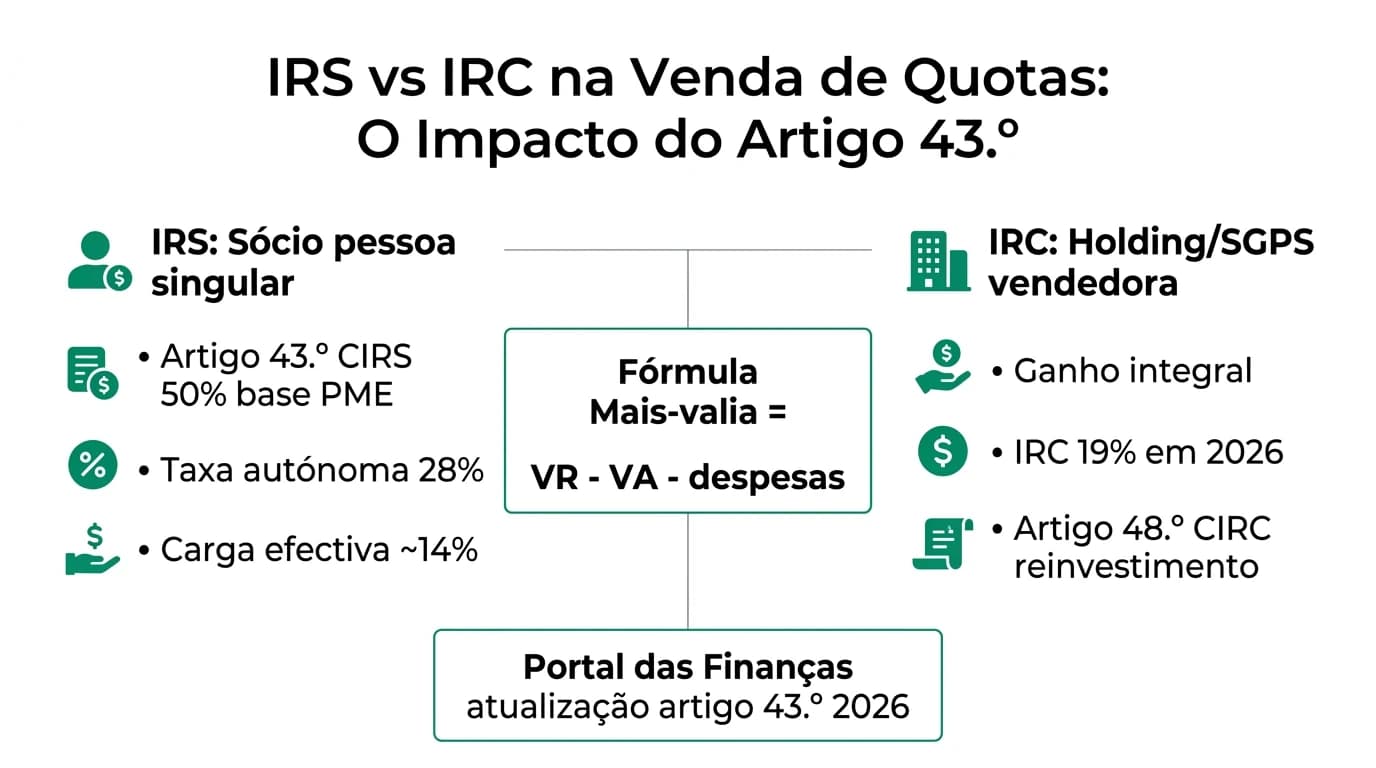
O cálculo de mais-valias na venda de quotas de sociedades depende de quem aliena: o sócio pessoa singular tributa em IRS (categoria G) e pode beneficiar do art. 43.º do CIRS — apenas 50% do saldo integra a matéria coletável em micro e pequenas empresas não cotadas elegíveis, com taxa autónoma de 28% (carga efectiva de referência ~14% sobre o ganho bruto). Uma holding ou outra sociedade vendedora tributa em IRC sobre o ganho integral, sem art. 43.º — 19% em 2026 no continente, com 15% nos primeiros 50.000 € para PME. O Portal das Finanças actualizou a página do art. 43.º em 2026 (incluindo redacção do n.º 12 pelo Decreto-Lei n.º 97/2026); o benefício PME de 50% mantém-se e não se aplica a vendedores societários.
Como o artigo 43.º CIRS altera o cálculo IRS vs IRC na venda de quotas?
O art. 43.º, n.º 3 CIRS reduz a base tributável em IRS: em micro e pequenas empresas não cotadas elegíveis (DL n.º 372/2007), apenas 50% do saldo positivo de mais-valias integra a matéria coletável. Sobre essa base, aplica-se 28% autónoma ou englobamento. Em IRC, o art. 43.º não existe — a sociedade vendedora tributa o ganho integral a 19% (2026). Por isso, o mesmo preço de venda gera impostos muito diferentes dependendo da estrutura: sócio directo vs holding.
Fonte: CIRS art. 43.º; Portal das Finanças irs43.aspx — consultado 24 agosto 2026
Aviso: conteúdo informativo e educativo, sem aconselhamento fiscal individual. A elegibilidade ao art. 43.º, o custo de aquisição e a opção autónoma vs englobamento dependem do caso concreto. Confirme com contabilista certificado antes de assinar LOI ou escritura.
14% — carga efectiva de referência em IRS sobre o ganho bruto para sócio residente que vende quotas de PME não cotada elegível: 50% da base (art. 43.º) × 28% autónoma. Não inclui Imposto de Selo 0,8% nem englobamento.
Fonte: CIRS art. 43.º, n.º 3 — verificado 24 agosto 2026 no Portal das Finanças.
Nota editorial — atualização Portal das Finanças 2026
Em agosto de 2026, a página do art. 43.º no Portal das Finanças regista alterações recentes (Lei n.º 31/2024, Decreto-Lei n.º 97/2026 no n.º 12 sobre perda de residência). O benefício de 50% para micro/pequenas não cotadas não foi suprimido — mas a documentação online tornou o comparativo IRS/IRC mais visível para contabilistas que prepararam declarações de 2025. Este guia cruza a redacção consolidada com cenários de venda de quotas em M&A.
Artigo 43.º CIRS: o que muda no cálculo (e o que não muda)
O artigo 43.º do CIRS regula o apuramento e a integração das mais-valias mobiliárias. Para a venda de quotas, o saldo positivo entre mais-valias e menos-valias do mesmo ano determina o rendimento. A regra geral integra 100% do saldo; o n.º 3 reduz a 50% quando a sociedade alienada é micro ou pequena empresa não cotada nos termos do DL n.º 372/2007.
| Dispositivo | Conteúdo relevante para venda de quotas | Aplica a IRC? |
|---|---|---|
| Art. 43.º, n.º 1 | Saldo = mais-valias − menos-valias no ano | Não (norma CIRS) |
| Art. 43.º, n.º 3 | 50% do saldo integrável (PME não cotada) | Não |
| Art. 43.º, n.º 11 | Relações especiais — regime art. 63.º CIRC adaptado | Indirectamente (holding intra-grupo) |
| Art. 43.º, n.º 12 | Perda de residência — valor de mercado (DL 97/2026) | Não |
| Art. 72.º, n.º 1, al. c) | Taxa autónoma 28% sobre base integrável | Não |
Metodologia (24 agosto de 2026): confrontámos o texto consolidado do art. 43.º publicado em info.portaldasfinancas.gov.pt com o guia OCC sobre mais-valias na venda de quotas e com o simulador interno em /tools/simulador-mais-valias-venda-empresa. Não auditámos processos de inspeção da AT.
Onde estou menos seguro: sociedades que perderam o estatuto PME no ano anterior à venda mas ainda figuram como pequenas no balanço comercial — a AT pode discordar da qualificação. Anecdotally, vendedores que activam o benefício sem validar o anexo ao DL 372/2007 subestimam o risco de liquidação adicional.
Posição assumida: trate o art. 43.º como condição de elegibilidade, não como desconto automático — peça parecer escrito com a classificação PME antes de fixar o preço mínimo na negociação.
Fórmula base: igual em IRS e IRC, imposto diferente
O cálculo da mais-valia é idêntico na apuração contabilística:
Mais-valia bruta = Valor de realização − Custo de aquisição − Despesas dedutíveis
A divergência IRS vs IRC surge depois do saldo:
| Etapa | IRS (sócio pessoa singular) | IRC (sociedade vendedora) |
|---|---|---|
| 1. Apurar saldo | VR − VA − despesas | VR − VA − despesas |
| 2. Benefício estrutural | Art. 43.º — 50% se PME elegível | Nenhum equivalente |
| 3. Base tributável | 50% ou 100% do saldo | 100% do saldo |
| 4. Taxa 2026 | 28% autónoma ou englobamento | 19% (15% s/ 50k PME) |
| 5. Camada extra | Imposto de Selo 0,8% | Distribuição a sócios (se aplicável) |
Para o passo a passo manual, use como calcular mais-valias na venda de quotas e a calculadora de mais-valias.
Cenário nomeado — Helena, fundadora da BioPack Lda.
Helena Sousa, residente em Braga, vende 100% das quotas da BioPack — Embalagens Sustentáveis, Lda. (pequena empresa não cotada elegível) por 720.000 € em setembro de 2026. Custo de aquisição histórico: 85.000 €. Despesas dedutíveis (advogado, due diligence vendedor): 9.200 €.
| Linha | IRS (art. 43.º + 28% autónoma) | IRC (holding vendedora 19%) |
|---|---|---|
| Mais-valia bruta | 625.800 € | 625.800 € |
| Base tributável | 625.800 × 50% = 312.900 € | 625.800 € |
| Imposto principal | 312.900 × 28% = 87.612 € | 625.800 × 19% = 118.902 € |
| Imposto de Selo 0,8% | 5.760 € | — |
| Total impostos | 93.348 € | 118.902 € |
| Carga sobre ganho bruto | 14,9% | 19,0% |
| Carga sobre preço bruto | 13,0% | 16,5% |
Neste cenário, vender em nome pessoal com art. 43.º poupa 25.254 € face a uma holding que tributa IRC integral — sem contar custos de constituição/gestão da holding nem eventual segunda camada na distribuição. O seu mileage will vary se Helena tiver prejuízos fiscais na holding ou planear art. 48.º CIRC.
Steel-man: «Constituir holding para vender em IRC a 19%»
O melhor argumento a favor da holding: com IRC a 19% em 2026 (face a 21% em 2025), uma Alves & Irmãos — SGPS, S.A. que detém quotas há anos pode reinvestir via art. 48.º CIRC e tributar apenas 50% da mais-valia se cumprir prazos N−1 a N+2. Para um grupo familiar em buy-and-build, o veículo societário centraliza participações, facilita entrada de private equity e evita que cada sócio declare em IRS com bases distintas. Se a SGPS é PME, os primeiros 50.000 € de matéria coletável podem ir a 15%.
A rebatimento: o sócio residente de PME não cotada com art. 43.º paga ~14% sobre o ganho bruto em IRS — abaixo do IRC nominal de 19% sobre ganho integral. Constituir holding só para a venda, com reorganização nos 12 meses anteriores, atrai escrutínio sobre custo de aquisição (art. 43.º, n.º 11 e relações especiais), prazo de detenção (365 dias para englobamento obrigatório em IRS) e custos de compliance. Para venda única entre 500.000 € e 1,5 M€, a diferença líquida raramente compensa a complexidade se o fundador já é elegível ao art. 43.º.
Veredito: holding compensa com 12+ meses de planeamento, múltiplas operações ou art. 48.º CIRC confirmado — não como reacção à primeira oferta de compra.
Cenário nomeado — Miguel, sócio minoritário sem art. 43.º
Miguel Tavares detém 35% das quotas da MetalWorks — Indústria, Lda. (sociedade média não elegível como micro/pequena). Vende a sua participação por 280.000 € em novembro de 2026. Custo de aquisição: 42.000 €. Despesas: 3.500 €.
| Linha | Sem art. 43.º (100% base) | Com art. 43.º (hipotético) |
|---|---|---|
| Mais-valia bruta | 274.500 € | 274.500 € |
| Base IRS | 274.500 € | 137.250 € |
| IRS autónomo 28% | 76.860 € | 38.430 € |
| Selo 0,8% | 2.240 € | 2.240 € |
Miguel não beneficia do art. 43.º — a carga efectiva sobre o ganho sobe a 28% em IRS autónoma. Aqui, uma holding com IRC 19% sobre ganho integral (52.155 €) seria mais barata que IRS — mas só se a holding existia antes do processo de venda e o custo de aquisição na holding reflecte aquisição legítima. Não constitua SGPS na véspera da LOI esperando este resultado.
Matriz comparativa IRS vs IRC (agosto 2026)
| Critério | IRS + art. 43.º (PME elegível) | IRS sem art. 43.º | IRC holding (19%) | IRC + art. 48.º CIRC |
|---|---|---|---|---|
| Carga sobre ganho bruto | ~14% | 28% | 19% | ~9,5% se 50% reinvestido |
| Previsibilidade na LOI | Alta | Alta | Alta | Média (prazos) |
| Selo 0,8% | Sim (pessoa singular) | Sim | Não na sociedade | Não na sociedade |
| Segunda camada fiscal | Não | Não | Distribuição a sócios | Distribuição a sócios |
| OE 2026 alterou? | Não (benefício mantido) | Não | Sim (19%) | Inalterado |
| Melhor para | Fundador PME, venda única | Sócio em sociedade média | Buy-and-build, PE | Reinvestimento confirmado |
Detalhe do OE 2026 em mais-valias IRS vs IRC após OE 2026 e imposto mais-valias e OE 2026.
Pesquisa original: quatro perfis normalizados (agosto 2026)
Metodologia (24 agosto de 2026): normalizámos valor de realização 550.000 €, custo 95.000 €, despesas 5.000 €, mais-valia bruta 450.000 €. Estimámos impostos em quatro perfis com regras 2026. Fontes: CIRS consolidado, Lei n.º 73-A/2025, página art. 43.º Portal das Finanças. Não inclui derrama municipal, convenções para não residentes nem distribuição posterior em holding.
| Perfil vendedor | Imposto estimado 2026 | Carga sobre ganho | Carga sobre preço |
|---|---|---|---|
| Sócio PME (art. 43.º, 28% autónoma) | 63.000 € + Selo 4.400 € | 14,0% | 12,3% |
| Sócio sem benefício PME | 126.000 € + Selo | 28,0% | 23,7% |
| SGPS (IRC 19% integral) | 85.500 € | 19,0% | 15,5% |
| SGPS PME (15% s/ 50k + 19%) | 83.500 € | 18,6% | 15,2% |
Dataset citável: #dataset-irs-irc-artigo-43-2026.
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Matriz IRS vs IRC com artigo 43.º CIRS — venda de quotas Portugal 2026",
  "description": "Comparação normalizada da carga fiscal em quatro perfis de vendedor (IRS com e sem art. 43.º, IRC SGPS a 19%, IRC PME) para cessão de quotas, cenário 550.000 € de realização e 450.000 € de mais-valia bruta, agosto 2026.",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-08-24",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/irs-vs-irc-venda-quotas-artigo-43-cirs#dataset-irs-irc-artigo-43-2026",
  "inLanguage": "pt-PT"
}
Checklist de trabalho: IRS vs IRC e art. 43.º antes da LOI
Planeamento fiscal — art. 43.º e estrutura vendedora
Perguntas frequentes
O artigo 43.º CIRS aplica-se quando a holding vende as quotas?
Não. O art. 43.º é norma do CIRS (IRS). Uma sociedade vendedora tributa em IRC sobre o ganho integral, sem redução de 50% da base. O benefício PME em IRS existe para o sócio pessoa singular que aliena quotas de micro/pequena não cotada elegível. A holding pode beneficiar de art. 48.º CIRC (reinvestimento) ou taxas IRC PME — regimes distintos.
Qual a carga efectiva com art. 43.º na venda de quotas?
Em cenário típico de PME elegível com taxa autónoma: 50% do saldo integra a base × 28% = 14% sobre o ganho bruto. Exemplo: mais-valia de 450.000 € → base 225.000 € → IRS 63.000 €. Some 0,8% de Imposto de Selo sobre o valor de realização se pessoa singular residente. Use o simulador com o seu preço.
O Portal das Finanças alterou o art. 43.º em 2026?
A página consolidada regista alterações recentes (Lei n.º 31/2024, Decreto-Lei n.º 97/2026 no n.º 12 sobre perda de residência). O benefício de 50% para micro/pequenas não cotadas no n.º 3 mantém-se. A actualização online tornou o texto mais acessível — não introduziu isenção plena na venda de quotas.
Devo vender quotas em nome pessoal ou pela holding?
Para fundador residente de PME não cotada elegível com venda única, nome pessoal com art. 43.º costuma ser mais eficiente (~14% efectivo) que IRC a 19% sobre ganho integral. Holding compensa em buy-and-build, art. 48.º CIRC ou quando vários sócios precisam de veículo comum — com planeamento 12+ meses antes. Compare ambos no simulador IRS/IRC.
Como calcular mais-valias na venda de quotas de sociedades?
Mais-valia = valor de realização − custo de aquisição − despesas dedutíveis. Em IRS com art. 43.º: base = 50% do saldo (se PME elegível). Imposto ≈ base × 28% (autónoma) ou base × taxa marginal (englobamento). Em IRC: imposto ≈ saldo × 19% (2026). Guia passo a passo: calcular mais-valias.
O art. 43.º protege contra englobamento obrigatório?
Não. O benefício reduz a base integrável, mas o englobamento obrigatório (art. 72.º, n.º 14) aplica-se se a detenção for inferior a 365 dias e o agregado tiver rendimento no último escalão. O art. 43.º e o englobamento obrigatório são independentes — simule ambos antes da escritura.
Fontes primárias
| Fonte | Tipo | URL |
|---|---|---|
| CIRS — art. 43.º (Portal das Finanças) | Legislação consolidada | info.portaldasfinancas.gov.pt |
| Lei n.º 73-A/2025 (OE 2026) | Legislação | Diário da República |
| Código do IRC (consolidado) | Legislação | dre.pt |
| DL n.º 372/2007 (definição PME) | Legislação | Diário da República |
| OCC — Mais-valias na venda de quotas | Guia técnico | occ.pt |
| Portal das Finanças — CIRC art. 48.º | Informação fiscal | info.portaldasfinancas.gov.pt |
Veredito
Em agosto de 2026, o cálculo de mais-valias na venda de quotas de sociedades separa-se em dois mundos: o sócio pessoa singular com art. 43.º CIRS paga carga efectiva de referência ~14% sobre o ganho bruto em PME elegível; a holding tributa 19% sobre o ganho integral, sem art. 43.º. A actualização do Portal das Finanças clarificou redacções recentes mas não eliminou o benefício PME — tornou o comparativo IRS/IRC mais urgente para quem prepara exit em 2026. Simule no simulador de mais-valias, cruze com reinvestimento (art. 48.º CIRC) se opta por holding, e feche com contabilista certificado antes da LOI.
Próximo passo
Abrir simulador IRS vs IRC — active ou desactive o art. 43.º e compare o mesmo preço de venda nos dois ramos.
Guias Relacionados
Mais-valias na Venda de Empresas OE 2026: IRS vs IRC
Guia definitivo sobre a tributação de mais-valias na venda de quotas e ações em Portugal após o Orçamento do Estado 2026, distinguindo pessoas singulares e coletivas.
Ler maisCalculadora de Mais-Valias na Venda de Quotas Lda
Ferramenta interativa perene para simular o IRS a pagar na venda de participações sociais em Portugal, atualizada com as regras do OE. Campos, exemplos e matriz de cenários.
Ler maisComo Calcular Mais-Valias na Venda de Quotas Lda
Guia passo a passo para interpretar os resultados do simulador de mais-valias de IRS/IRC na venda de participações sociais em Portugal.
Ler mais