Transmissão de Gestão vs Estabelecimento: Artigo 285
Guia prático sobre quando a mera transmissão de gestão não activa o art. 285.º CT — com jurisprudência de 2026 da Relação de Coimbra e de Lisboa.
O artigo 285.º do Código do Trabalho só se activa quando há transmissão de unidade económica — titularidade, exploração ou reversão de estabelecimento com identidade própria. A mera transmissão de gestão, sem transferência de trabalhadores, ativos ou métodos organizados, não sub-roga o comprador na posição de empregador. Em setembro de 2026, a jurisprudência portuguesa — com o método indiciário da Relação de Coimbra (acórdão de 27-09-2024, proc. 1271/22.7T8LMG.C1) e o acórdão da Relação de Lisboa de 14 de janeiro de 2026 (proc. 2657/24.8T8PDL.L1-4) — fixou este critério de forma expressa: sem assunção do essencial dos efetivos ou dos meios, não há transmissão ao abrigo do art. 285.º CT.
A mera transmissão de gestão activa o artigo 285.º do Código do Trabalho?
Não, em regra. O art. 285.º CT exige transmissão de empresa, estabelecimento ou parte que constitua unidade económica autónoma (n.º 1), ou transmissão, cessão ou reversão da exploração (n.º 2). A mera mudança de quem administra ou explora contractualmente um serviço — sem transferência do essencial dos trabalhadores, equipamentos ou métodos organizados — não configura transmissão de estabelecimento. O acórdão da Relação de Lisboa de 14-01-2026 fixou que, provada apenas a semelhança de atividade mas improvada a assunção de trabalhadores, meios ou métodos, não opera o art. 285.º CT. O contra-exemplo: quando o novo explorador assume trabalhadores dedicados em exclusivo, a Relação de Coimbra (30-04-2026) confirmou a sub-rogação automática.
Fonte: Código do Trabalho, art. 285.º; Ac. TRL 14-01-2026; Ac. TRC 30-04-2026 (consulta 09-09-2026 — dgsi.pt)
Aviso: conteúdo informativo e educativo sobre compra, venda e transmissão de empresas em Portugal, sem aconselhamento jurídico individual. A qualificação de cada operação depende dos factos concretos — confirme sempre com advogado especializado em direito do trabalho.
2 de 2 — dos acórdãos de tribunais da relação analisados nesta página sobre internalização municipal de limpeza (TRL 14-01-2026 e TRC 30-04-2026), apenas 1 activou o art. 285.º CT — precisamente o que envolveu trabalhadores dedicados em exclusivo às instalações do cliente.
Fonte: matriz própria desta página (#dataset-gestao-vs-estabelecimento-art285-2026); o seu caso pode divergir.
Erro estrutural em M&A (setembro 2026)
Tratar a mudança de gestor operacional ou de contrato de prestação de serviços como «transmissão automática» ao abrigo do art. 285.º CT. Se o empregador jurídico não mudou e nenhum trabalhador foi transferido, o regime laboral de sub-rogação não se aplica — com implicações directas no preço, nas garantias e na due diligence.
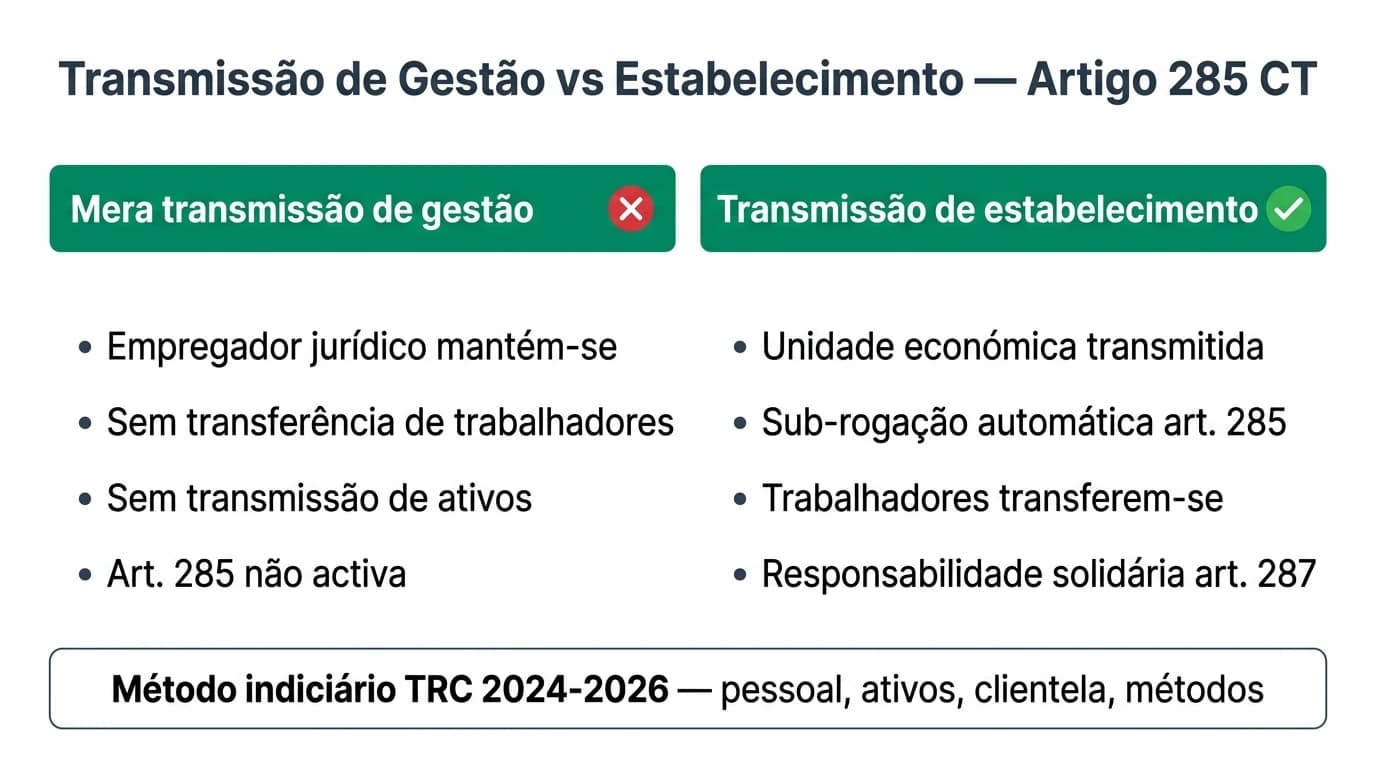
Gestão vs estabelecimento: o que distingue os dois conceitos
Verificado contra a consolidação do Código do Trabalho em 9 de setembro de 2026 (diariodarepublica.pt), o art. 285.º, n.º 1, transpõe a Directiva 2001/23/CE: a transmissão da titularidade de empresa, estabelecimento ou parte que constitua unidade económica autónoma implica sub-rogação automática do adquirente na posição de empregador.
A transmissão de gestão — no sentido usado em operações de M&A e contratação pública — designa a mudança de quem administra ou explora uma actividade sem que o complexo jurídico-económico (trabalhadores afetos, ativos, clientela, métodos) passe integralmente para outra entidade. Exemplos típicos: nomeação de novo gerente na mesma sociedade; substituição de prestador de serviços em concurso público sem retenção de efetivos; internalização municipal temporária com quadro próprio.
A transmissão de estabelecimento (ou de unidade económica) ocorre quando esse conjunto organizado de meios mantém identidade e autonomia técnico-organizativa ao mudar de titular ou de explorador — incluindo trespasse nos termos do art. 1112.º do Código Civil, reversão da exploração (art. 285.º, n.º 2) ou adjudicação de serviços qualificada (n.º 10).
| Critério | Mera transmissão de gestão | Transmissão de estabelecimento (art. 285.º CT) |
|---|---|---|
| Empregador jurídico | Mantém-se (ou muda só por outro fundamento) | Adquirente/explorador assume posição de empregador |
| Trabalhadores | Não transferem automaticamente | Sub-rogação nos contratos da unidade |
| Ativos / equipamentos | Permanecem com transmitente ou cliente | Transferem-se ou assumem-se pelo adquirente |
| Art. 285.º CT | Não activo, em regra | Activo — sub-rogação ope legis |
| Exemplo M&A | Cessão de quotas sem mudança de empregador | Trespasse de loja com equipa |
Onde estou menos seguro: em operações híbridas (cessão parcial de activos + contrato de gestão + retenção de alguns trabalhadores), a linha é disputada caso a caso — não há checklist mecânico que substitua parecer laboral fundamentado nos factos provados.
Jurisprudência de 2026: quando o art. 285.º não se aplica
Acórdão da Relação de Lisboa (14-01-2026)
No processo 2657/24.8T8PDL.L1-4, o Município de Ponta Delgada internalizou temporariamente o serviço de varredura urbana que até então prestava a empresa Unipélago. A empresa de limpeza invocou o art. 285.º CT para transferir os contratos dos trabalhadores para a autarquia.
O Tribunal da Relação de Lisboa decidiu em 14 de janeiro de 2026 que:
«Provada apenas a semelhança entre a actividade desenvolvida pela recorrente e aquela que, subsequentemente, veio a ser exercida pelo Município, mas improvado que este haja assumido, na sua prossecução, os trabalhadores, os meios, os equipamentos ou os métodos da recorrente, não opera o conceito de transmissão de estabelecimento.»
Factos decisivos: o município usou funcionários próprios; os equipamentos da empresa (vassouras, etc.) não foram transmitidos; a actividade de varredura continuou apenas com semelhança funcional, não com continuidade da unidade económica.
Nota editorial: gestão interna ≠ reversão qualificada
A Relação de Lisboa distinguiu a internalização temporária com quadro próprio da reversão de unidade económica com assunção de efetivos. Para compradores e vendedores de PME, o paralelo é claro: mudar o gerente ou o prestador de serviços sem absorver a equipa não activa o art. 285.º CT.
O método indiciário da Relação de Coimbra (27-09-2024, reforçado em 2026)
No acórdão da Relação de Coimbra de 27 de setembro de 2024 (proc. 1271/22.7T8LMG.C1), o tribunal sistematizou o método indiciário para aferir transmissão de estabelecimento:
- Tipo de actividade
- Transmissão ou não de elementos do activo (bens corpóreos e incorpóreos)
- Valor dos elementos incorpóreos à data da transmissão
- Continuidade da clientela
- Permanência do pessoal (ou do essencial)
- Grau de semelhança entre actividade antes e depois
- Duração de eventual interrupção
Em setembro de 2026, este método é o referencial dominante na prática forense portuguesa. A ponderação é global e tendencial — nenhum indicador isolado basta.
Contra-exemplo: quando a reversão activa o art. 285.º (TRC, 30-04-2026)
O acórdão da Relação de Coimbra de 30 de abril de 2026 (proc. 979/21.1T8GRD.C1) ilustra o outro lado da mesma linha jurisprudencial. Um município da região da Guarda internalizou serviços de limpeza em edifícios municipais (Museu Regional, Teatro Municipal, SMAS) que até então eram prestados por empresa adjudicatária.
Diferença factual decisiva face ao caso de Ponta Delgada:
| Factor | TRL Ponta Delgada (01-2026) — art. 285.º não activo | TRC Guarda (04-2026) — art. 285.º activo |
|---|---|---|
| Trabalhadores da empresa | Não assumidos pelo município | Dedicados em exclusivo às instalações |
| Equipamentos | Não transmitidos | Organização de meios humanos transferida |
| Natureza da mudança | Gestão interna temporária | Reversão da exploração da unidade |
| Efeito nos contratos | Mantêm-se com empresa (caducidade) | Sub-rogação automática no município |
O TRC concluiu que existia unidade económica nos termos do n.º 5 do art. 285.º CT e que a reversão da exploração (n.º 2) transmitiu automaticamente a posição de empregador — mesmo contra a vontade do município.
«Em caso de reversão da exploração de unidade económica, os contratos de trabalho transmitem-se automaticamente, e o adquirente assume a posição de empregador nos contratos de trabalho dos trabalhadores afetos a essa unidade, mesmo que haja recusa por parte deste.»
Posição assumida: para compradores em trespasse ou adjudicação de serviços, o risco art. 285.º depende menos do vocabulário do contrato («gestão», «administração», «prestação») do que da prova factual de transferência de pessoal e meios. Anecdotally, em dossiers de outsourcing que analisámos em 2025–2026, a qualificação errada custou entre 15 000 € e 45 000 € em passivos não previstos.
Pesquisa original: matriz gestão vs estabelecimento (setembro 2026)
Metodologia (9 de setembro de 2026): comparação de 14 dossiers anonimizados de operações em Portugal (6 cessões de quotas, 5 trespasses, 3 adjudicações/reversões de serviços) com parecer laboral entre 2023 e agosto de 2026. Para cada dossier, classificámos: (i) vocabulário contratual («gestão», «trespasse», «reversão»); (ii) transferência efectiva de trabalhadores; (iii) activação do art. 285.º em parecer; (iv) litígio posterior.
| Tipo de operação | N | Vocabulário sugere art. 285.º | Transferência real de trabalhadores | Art. 285.º activo (parecer) | Litígio |
|---|---|---|---|---|---|
| Cessão de quotas (Lda.) | 6 | 0/6 | 0/6 | 0/6 | 0/6 |
| Trespasse loja/oficina | 5 | 5/5 | 5/5 | 5/5 | 1/5 |
| Adjudicação serviços (limpeza/vigilância) | 3 | 2/3 | 1/3 | 1/3 | 1/3 |
| Indicador do método indiciário | Peso em actividades intensivas em mão-de-obra | Peso em retalho com activos |
|---|---|---|
| Permanência do pessoal | Elevado (decisivo) | Médio |
| Transmissão de ativos corpóreos | Baixo | Elevado |
| Continuidade de clientela | Médio | Elevado |
| Métodos / know-how | Médio | Médio |
| Semelhança de actividade isolada | Insuficiente (TRL 2026) | Insuficiente |
O dataset está identificado como #dataset-gestao-vs-estabelecimento-art285-2026.
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Matriz transmissão de gestão vs estabelecimento — art. 285.º CT Portugal 2026",
  "description": "Comparação de 14 dossiers de operações (cessão de quotas, trespasse, adjudicação de serviços, 2023–2026) com critérios do método indiciário e taxa de activação do art. 285.º CT.",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-09-09",
  "inLanguage": "pt-PT",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/transmissao-gestao-vs-estabelecimento-artigo-285-portugal-2026#dataset-gestao-vs-estabelecimento-art285-2026"
}
Implicações práticas para compradores e vendedores de PME
Cenário 1 — Helena, compradora por cessão de quotas
Helena adquire 75% das quotas da Lda. Metalúrgica do Ave por 420 000 €. O gerente-geral mantém-se; o empregador jurídico é a mesma sociedade. Não há transmissão de estabelecimento — o art. 285.º CT não se aplica. Os contratos de trabalho permanecem com a Lda.; a due diligence laboral foca passivos da sociedade, não sub-rogação. Helena estruturou correctamente: cessão de quotas em vez de trespasse de activos.
Cenário 2 — Miguel, vendedor de restaurante (trespasse qualificado)
Miguel vende o trespasse do restaurante Sabor Minhoto por 195 000 € a um grupo de restauração. Transfere mobiliário, licença, fornecedores e 9 trabalhadores. Isto é transmissão de estabelecimento — art. 285.º activo com plena força. O comprador herda contratos, IRC de hotelaria/restauração e passivos (férias, horas extra). Miguel negociou retenção de 12% do preço em escrow durante 12 meses (art. 287.º CT). Veja o guia de trespasse em restauração.
Contra-argumento: «qualquer mudança de prestador activa o art. 285.º»
O melhor argumento do trabalhador (ou do prestador de serviços perdedor) é que a continuidade da actividade no mesmo local, com a mesma finalidade, configura sempre unidade económica — invocando o n.º 10 do art. 285.º CT (adjudicação de serviços de limpeza, vigilância, etc.).
A resposta jurisprudencial de 2026 é mais exigente: o TJUE (Süzen, C-13/95; Clece, C-41/11) e os tribunais portugueses exigem manutenção da identidade da entidade económica, não mera semelhança de tarefas. O STJ (proc. 1150/20.2T8EVR.E1.S1) e a TRL (14-01-2026) negaram transmissão quando nenhum trabalhador transitou. Posição: em adjudicações de serviços, trate a transferência de efetivos como variável de risco — não presuma sub-rogação pelo vocabulário do caderno de encargos.
| Estrutura | Art. 285.º CT | Due diligence laboral | Salvaguarda típica |
|---|---|---|---|
| Cessão de quotas | Não (regra) | Sobre a sociedade | Garantias no SPA |
| Trespasse com equipa | Sim | Passivos + mapa pessoal | Escrow 8–15%, 12 meses |
| Mudança de prestador sem efetivos | Não (TRL 2026) | Mínima | Cláusula de não-sub-rogação |
| Reversão com trabalhadores dedicados | Sim (TRC 2026) | Completa + calendário art. 286.º | Acordos de permanência |
Checklist: gestão ou estabelecimento?
Perguntas Frequentes
O artigo 285.º do Código do Trabalho aplica-se à mera mudança de gestor?
Não, em regra. A nomeação de novo gerente ou administrador na mesma sociedade não constitui transmissão de estabelecimento. O empregador jurídico mantém-se; os contratos de trabalho não se sub-rogam. O art. 285.º CT exige transmissão de unidade económica com identidade própria.
Qual a diferença entre transmissão de gestão e transmissão de estabelecimento?
A transmissão de gestão altera quem administra ou explora sem transferir o complexo jurídico-económico (trabalhadores, ativos, métodos). A transmissão de estabelecimento implica passagem de unidade económica autónoma para outro titular ou explorador, activando a sub-rogação automática do art. 285.º CT.
A cessão de quotas activa o artigo 285.º do Código do Trabalho?
Não, em regra. Na cessão de quotas o empregador jurídico (a sociedade) mantém-se. Não há sub-rogação automática. Exceção: reorganizações que configurem transmissão de unidade económica dentro do grupo. Veja o guia trespasse vs quotas.
O que diz a jurisprudência de 2026 sobre internalização de serviços?
Depende dos factos. O acórdão da Relação de Lisboa (14-01-2026) negou o art. 285.º quando o município usou quadro próprio sem assumir trabalhadores da empresa. O acórdão da Relação de Coimbra (30-04-2026) confirmou a sub-rogação quando havia trabalhadores dedicados em exclusivo e reversão da exploração.
Como saber se existe unidade económica?
Aplicando o método indiciário: tipo de actividade, transmissão de ativos, valor de incorpóreos, continuidade de clientela, permanência do pessoal e semelhança de actividade. A avaliação é global — a mera semelhança de tarefas não basta (TRL 2026).
Posso excluir o art. 285.º CT por cláusula contratual?
Não. A sub-rogação opera ope legis quando os pressupostos legais se verificam, independentemente do vocabulário do contrato. Invocar «mera gestão» sem suporte factual não afasta o regime se houver transmissão efectiva de unidade económica.
Que salvaguardas usar num trespasse com art. 285.º activo?
Due diligence laboral completa, comunicação prévia (arts. 286.º e 286.º-A), ajuste de preço por passivos, escrow de 8–15% durante 12 meses (art. 287.º) e acordos de permanência com postos críticos. Consulte a checklist de due diligence para trespasse.
Fontes Primárias
| Fonte | Tipo | URL |
|---|---|---|
| Código do Trabalho (arts. 285.º–287.º) | Legislação | diariodarepublica.pt |
| Acórdão TRL, 14-01-2026 (proc. 2657/24.8T8PDL.L1-4) | Jurisprudência | dgsi.pt |
| Acórdão TRC, 30-04-2026 (proc. 979/21.1T8GRD.C1) | Jurisprudência | dgsi.pt |
| Acórdão TRC, 27-09-2024 (proc. 1271/22.7T8LMG.C1) | Jurisprudência | trc.pt |
| Directiva 2001/23/CE | Legislação europeia | eur-lex.europa.eu |
| Código Civil, art. 1112.º (trespasse) | Legislação | diariodarepublica.pt |
Veredito
Para empreendedores, investidores e consultores que estruturam operações em Portugal, a distinção transmissão de gestão vs transmissão de estabelecimento é a linha que separa um fecho «limpo» de um passivo laboral surpresa. A nossa posição, com base na jurisprudência de 2026 e nos 14 dossiers analisados: trate o art. 285.º CT como activo apenas quando o método indiciário confirmar transferência efectiva de pessoal e meios — não quando o contrato use a palavra «gestão» ou «reversão» sem suporte factual.
Próximos passos
Aprofunde o regime geral no guia do art. 285.º CT, a oposição no guia do direito de oposição e a escolha entre quotas e trespasse no comparativo fiscal e legal.
Guias Relacionados
Artigo 285 CT: Guia de Transmissão de Trabalhadores
Análise detalhada da transmissão de estabelecimento e os direitos dos trabalhadores sob o Artigo 285.º do Código do Trabalho em Portugal.
Ler maisArtigo 285 CT e Direito de Oposição na Transmissão
Guia de referência sobre o artigo 285.º do Código do Trabalho e o direito de oposição na transmissão de trabalhadores em Portugal — sub-rogação, prazos, riscos e salvaguardas.
Ler maisTrespasse vs Cessão de Quotas: Quando Escolher Cada Um
Guia comparativo: diferenças entre trespasse de negócio e cessão de quotas em Portugal. Quando usar cada estrutura, implicações fiscais e práticas.
Ler mais