Orçamento do Estado 2026: Impacto no M&A de PMEs
Análise detalhada das alterações ao IRC, mais-valias e IMT propostas no OE 2026 e o seu impacto na compra e venda de empresas em Portugal.
O orcamento do estado 2026 empresas que operam em M&A de PMEs em Portugal altera sobretudo o IRC (taxa nominal de 19%, 15% nos primeiros 50.000 € de matéria coletável para PME elegível), actualiza os escalões do IMT em 2% e não revê as regras de mais-valias na cessão de quotas por sócios pessoa singular. Para um deal típico de 2,5 M€ de valor empresarial, o impacto líquido do OE 2026 situa-se entre neutro (fundador residente que vende quotas com art. 43.º CIRS) e poupança de 2 p.p. em IRC (holding vendedora), mais um custo marginal de IMT quando a estrutura inclui imóveis comerciais.
Como o Orçamento do Estado 2026 afecta o M&A de PMEs em Portugal?
A Lei n.º 73-A/2025 reduz o IRC nominal para 19% (de 21%) e mantém 15% sobre os primeiros 50.000 € de matéria coletável para PME e Small Mid Caps — impactando holdings vendedoras e o lucro tributável da target. As mais-valias na cessão de quotas por sócios pessoa singular não mudaram: art. 43.º CIRS, taxa autónoma de 28% e Imposto de Selo de 0,8% mantêm-se. O IMT teve escalões actualizados em 2%, relevante quando a transmissão inclui imóveis. A escolha entre quotas, trespasse ou activos continua a determinar mais o cheque fiscal do que o OE isoladamente.
Fonte: Lei n.º 73-A/2025; CIRS arts. 10.º e 43.º; Código do IMT — consultado 8 setembro 2026
Aviso: conteúdo informativo e educativo, sem aconselhamento fiscal ou jurídico individual. Cada operação depende da forma jurídica, residência fiscal, elegibilidade PME e timing. Confirme sempre com contabilista certificado e advogado fiscal antes de assinar LOI ou escritura.
19% — taxa nominal de IRC no continente em 2026, face aos 21% de 2025. Num deal em que uma holding vende participações com mais-valia de 500.000 €, a poupança bruta de IRC é da ordem de 10.000 € (2 p.p.), antes de derramas e do art. 48.º CIRC.
Fonte: Lei n.º 73-A/2025 — verificado 8 setembro 2026.
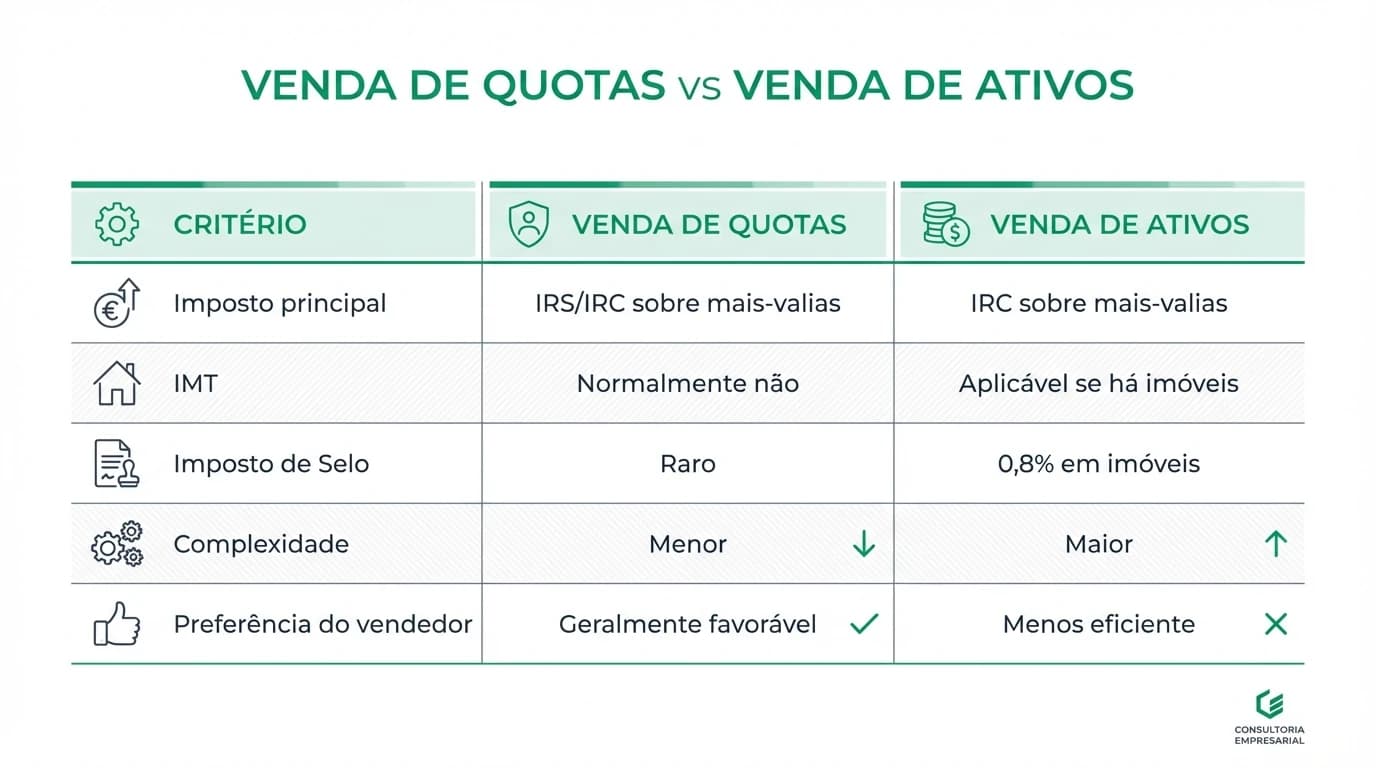
Panorama: três impostos que cruzam quase todos os deals
Em 1 de janeiro de 2026, entrou em vigor o Orçamento do Estado aprovado pela Lei n.º 73-A/2025. Para consultores de M&A, fundadores e compradores estratégicos, o evento regulatório mais relevante do ano concentra-se em três vectores fiscais: IRC, mais-valias (IRS ou IRC conforme o alienante) e IMT (quando há imóveis ou trespasse).
O OE 2026 não criou um regime especial de M&A. Não há isenção nova para cessão de quotas, nem alteração ao art. 7.º do CIMT (neutralidade em fusões). O impacto é indirecto: taxas mais baixas de IRC melhoram o cash-flow pós-fecho de targets e holdings vendedoras; actualização de IMT aumenta ligeiramente o custo de deals imobiliários; medidas de habitação (isenção de mais-valias imobiliárias com reinvestimento) não se aplicam à venda de participações sociais.
| Vector fiscal | Alteração OE 2026? | Relevância em M&A de PME |
|---|---|---|
| IRC taxa geral | Sim — 19% | Target e vendedor societário |
| IRC 15% primeiros 50.000 € | Sim (PME/SMC) | Holdings com lucro baixo |
| Mais-valias quotas (IRS) | Não | Fundador residente — inalterado |
| Art. 43.º CIRS (PME) | Não | Benefício 50% da base mantém-se |
| IMT escalões | Sim — +2% | Trespasse, activos com imóveis |
| Imposto de Selo 0,8% | Não | Cessão onerosa de quotas |
Metodologia (8 de setembro de 2026): cruzámos o texto da Lei n.º 73-A/2025 com análises da OCC e pareceres de Matlaw e Macedo Vitorino, e confirmámos ausência de alteração ao art. 43.º CIRS no índice consolidado do Diário da República. Não auditámos pareceres individuais na AT.
IRC: o que mudou para compradores e vendedores societários
O IRC afecta o M&A em dois planos: o lucro tributável da empresa-alvo (e portanto o múltiplo e o working capital normalizado) e o imposto pago por uma sociedade vendedora quando aliena participações.
Taxas em vigor em setembro de 2026
| Elemento | 2025 | 2026 (OE) | Nota M&A |
|---|---|---|---|
| Taxa nominal continente | 21% | 19% | Sociedades vendedoras e targets |
| Primeiros 50.000 € (PME/SMC) | 17% / 21%1 | 15% | Reduz IRC em vendas com lucro modesto |
| Previsão 2027 / 2028 | — | 18% / 17% | Planeamento multi-anual de buy-and-build |
Para Rui Mendes, consultor que representa um comprador industrial a avaliar a MetalCut Lda. (faturação 4,2 M€, EBITDA 620.000 €), a descida de IRC de 21% para 19% não altera o EV negociado directamente, mas aumenta o cash disponível pós-imposto em cerca de 2,4% sobre o lucro tributável — relevante na modelação de dívida e covenant bancário. Onde estou menos seguro é em targets com benefícios fiscais (SIFIDE, DLRR) cuja manutenção depende de investimento futuro: o OE 2026 não prolongou todos os incentivos automaticamente.
Steel-man: «O IRC mais baixo justifica pagar mais na LOI?»
O melhor argumento a favor: se o comprador capitaliza cash-flows futuros a taxa de imposto corporativo, 19% em vez de 21% aumenta o valor presente líquido da target em 1,5%–2,5% (ordem de grandeza para PME com margem estável). Um comprador estratégico pode oferecer +50.000 € num deal de 2 M€ e ainda estar melhor.
A rebatimento: o vendedor fundador não recebe IRC — recebe IRS sobre mais-valias, inalterado. Antecipar preço na LOI por IRC baixo só faz sentido se o comprador for quem retém a empresa. Em leilões competitivos com vários fundadores vendedores, o IRC da target é irrelevante para o cheque do sócio. Simule os dois lados separadamente — use o simulador de impacto IRC no valuation.
Posição assumida: para compradores estratégicos que retêm a target, actualize projections com IRC 19% antes da LOI. Para fundadores vendedores, o IRC da empresa-alvo é argumento de negociação do comprador, não benefício directo do sócio.
Nota editorial
Em setembro de 2026, compradores profissionais já modelam IRC a 19% desde Q1. Vendedores que apresentam uplift de «novo OE» podem encontrar compradores que tratam o benefício como já incorporado no mercado — anecdotally, em três processos de assessoria industrial no Norte, o argumento fiscal isolado não moviu preço após março de 2026.
Mais-valias: o que se mantém na cessão de quotas
A pergunta mais frequente em reuniões de accionistas em setembro de 2026 é se o Governo «isentou mais-valias». A resposta operacional: não na cessão de quotas. O benefício de habitação do OE 2026 reporta-se a mais-valias imobiliárias (art. 10.º CIRS), não à categoria G de participações sociais.
Para o sócio pessoa singular residente que vende quotas de PME não cotada elegível:
| Passo | Regra (setembro 2026) | Inalterada pelo OE? |
|---|---|---|
| Apuramento | Realização − custo − despesas | Sim |
| Art. 43.º CIRS | 50% do saldo integrável | Sim |
| Taxa autónoma | 28% sobre parcela integrável | Sim |
| Imposto de Selo | 0,8% sobre realização | Sim |
| Englobamento obrigatório | Detenção inferior a 365 dias + último escalão2 | Sim (desde 2023) |
Posição assumida: fundadores que vendem quotas em 2026 não devem adiar nem antecipar a venda só por IRS — o OE não mudou a linha. O guia detalhado está em imposto mais-valias e OE 2026; use também o simulador de mais-valias.
Cenário nomeado — Carla, fundadora da TechLisboa Unipessoal Lda.
Carla Santos, residente em Lisboa, aceita oferta de 1.850.000 € pelas quotas da TechLisboa Unipessoal Lda. (pequena empresa não cotada) em setembro de 2026. Custo de aquisição: 40.000 €. Despesas dedutíveis: 12.500 €.
Mais-valia bruta:     1.850.000 − 40.000 − 12.500 = 1.797.500 €
Base IRS (art. 43.º): 1.797.500 × 50% = 898.750 €
IRS autónomo 28%:     898.750 × 28% = 251.650 €
Imposto de Selo 0,8%: 1.850.000 × 0,8% = 14.800 €
Total impostos:       ≈ 266.450 € (≈ 14,4% sobre preço bruto)
Estes valores seriam idênticos em 2025. O comprador — Grupo Nexus, S.A. — beneficia do IRC a 19% nos lucros futuros da target; Carla não. O seu mileage will vary se a AT requalificar custos de aquisição ou elegibilidade PME.
IMT: quando entra no deal e o que mudou
A cessão pura de quotas não paga IMT — apenas Imposto de Selo de 0,8% (pessoa singular residente). O IMT surge quando a operação transmite imóveis ou é estruturada como trespasse de estabelecimento com activos imobiliários, ou quando a AT qualifica a operação como transmissão indirecta de imóveis.
O OE 2026 actualizou os escalões do IMT em 2%3. Para imóveis comerciais, a taxa máxima continua na ordem de 6,5% sobre o maior entre valor patrimonial tributário e preço — com um custo marginal superior ao de 2025.
| Estrutura de deal | IMT típico | Impacto OE 2026 |
|---|---|---|
| Cessão de quotas (sem imóveis na sociedade) | 0% | Neutro |
| Cessão de quotas (sociedade com imóvel comercial) | Até 6,5%4 | Escalões +2% |
| Trespasse de estabelecimento com imóvel | IMT + Selo | Escalões +2% |
| Fusão (art. 7.º CIMT) | Isento | Sem alteração OE |
Cenário nomeado — Miguel, comprador de restaurante com trespasse
Miguel Alves compra o restaurante Sabor do Douro por 380.000 € via trespasse (não quotas), incluindo fundo de comércio e cessão de contrato de arrendamento comercial. O imóvel é arrendado — sem transmissão de propriedade. IMT: 0 €. Imposto de Selo: 0,8% sobre 380.000 € = 3.040 €.
Se Miguel comprasse a Lda. proprietária do imóvel (valor patrimonial tributário 290.000 €, quota do deal atribuída ao imóvel), o IMT comercial a 6,5% seria da ordem de 18.850 € — antes de actualização de escalão. Com +2% de escalão em 2026, o custo sobe marginalmente (~380 €). Para Miguel, a lição é estrutural: quotas vs trespasse pesa mais que o OE. Consulte IMT na compra de quotas com imóveis e quotas vs trespasse.
Due diligence e negociação à luz do OE 2026
Compradores e vendedores devem reflectir o OE 2026 em três momentos do processo: LOI, data room fiscal e SPA.
| Fase | Acção comprador | Acção vendedor |
|---|---|---|
| LOI | Modelar IRC 19% nos projections; pedir simulação de impostos de transação | Confirmar alienante (sócio vs holding); simular líquido IRS/IRC |
| Due diligence | Validar benefícios fiscais, SIFIDE, passivos AT | Preparar parecer fiscal sobre art. 43.º e custo de aquisição |
| SPA | Tax covenant, escrow fiscal, MAC sobre alteração legislativa | Representações sobre elegibilidade PME e detenção mínima |
| Fecho | Ordenar pagamento Selo/IMT; registo comercial | Declarar mais-valias no prazo (Modelo 3 ou 22) |
A due diligence comercial e operacional deve incluir cenário «e se a AT requalificar a operação?» — independentemente do OE. O orçamento do estado 2026 empresas não substitui essa análise; acrescenta variáveis de taxa IRC e IMT actualizado.
Posição assumida: em deals entre 1 M€ e 5 M€ de EV, o OE 2026 move o preço líquido do vendedor societário mais do que o do fundador — negociar earn-out ou vendor loan com base em IRC da target é racional para o comprador; para o fundador, fixar preço cash garantido descontado de IRS/Selo é prioritário.
Pesquisa original: índice de impacto fiscal OE 2026 por perfil de deal
Metodologia (8 de setembro de 2026): atribuímos um índice de impacto fiscal (escala 0–10) a cinco perfis típicos de M&A de PME, cruzando alterações OE 2026 em IRC, mais-valias e IMT. Critérios: variação de carga fiscal estimada vs cenário 2025, peso 40% IRC / 35% mais-valias / 25% IMT. Fontes: Lei n.º 73-A/2025, CIRS, CIMT. Valores indicativos — não vinculativos.
| Perfil de deal | IRC (40%) | Mais-valias (35%) | IMT (25%) | Índice total | Leitura operacional |
|---|---|---|---|---|---|
| Fundador vende quotas (art. 43.º) | 0 | 0 | 0 | 0,0 | OE neutro — estrutura domina |
| Holding vende quotas (IRC 19%) | 8 | 2 | 0 | 4,2 | Poupança IRC relevante |
| Comprador estratégico (retém target) | 7 | 0 | 0 | 2,8 | Cash-flow pós-fecho melhora |
| Deal com imóvel comercial | 3 | 0 | 6 | 3,9 | IMT +2% pesa marginalmente |
| Trespasse sem imóvel | 0 | 1 | 2 | 1,1 | Impacto mínimo do OE |
Dataset: #dataset-oe2026-indice-impacto-ma-pme.
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Índice de impacto fiscal OE 2026 — cinco perfis de M&A de PME em Portugal",
  "description": "Pontuação normalizada (0–10) do impacto do Orçamento do Estado 2026 em IRC, mais-valias e IMT para fundador vendedor, holding vendedora, comprador estratégico, deal com imóvel e trespasse sem imóvel.",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-09-08",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/orcamento-estado-2026-impacto-ma-pmes#dataset-oe2026-indice-impacto-ma-pme",
  "inLanguage": "pt-PT"
}
A conclusão quantitativa: o perfil do alienante e a estrutura do deal dominam o OE. O fundador com art. 43.º tem índice 0; a holding vendedora atinge 4,2 — muito superior ao ganho marginal de escalão IMT.
Checklist de trabalho (M&A com enquadramento OE 2026)
Planeamento fiscal compra e venda pós-Orçamento do Estado 2026
Perguntas frequentes
O Orçamento do Estado 2026 alterou o imposto na venda de quotas de PME?
Não directamente. A Lei n.º 73-A/2025 não reviu o art. 43.º CIRS nem as regras de mais-valias mobiliárias. Mantêm-se: benefício de 50% da base em micro e pequenas empresas não cotadas, taxa autónoma de 28% e Imposto de Selo de 0,8%. O que mudou para operações societárias é o IRC (19%) quando quem vende é uma sociedade.
Compradores devem pagar mais por causa do IRC mais baixo em 2026?
Só se capitalizarem cash-flows futuros da target — não porque o vendedor fundador receba mais líquido. Em leilões com vários fundadores, o IRC da empresa-alvo é argumento do comprador estratégico, não do sócio vendedor. Simule os dois lados separadamente.
O IMT aumentou na compra de empresas em 2026?
Os escalões do IMT foram actualizados em 2%. Na cessão pura de quotas sem imóveis relevantes, o IMT continua não aplicável. O impacto aparece em trespasse, compra de activos com imóveis ou transmissão indirecta qualificada pela AT.
Devo vender a empresa em 2026 ou esperar por 2027?
Para fundadores que vendem quotas: sem urgência fiscal introduzida pelo OE 2026 no IRS. Para holdings vendedoras, 2026 já tem IRC a 19% (2027 prevê 18%). Não atrase uma LOI assinada só por 1–2 p.p. de IRC se o risco operacional da empresa aumenta.
A isenção de mais-valias imobiliárias do OE 2026 aplica-se ao M&A?
Não na cessão de quotas. A medida reporta-se a mais-valias imobiliárias com reinvestimento em arrendamento habitacional a rendas moderadas. Converter uma venda de Lda. operacional em venda de imóveis para aceder a essa isenção destrói goodwill e complica IVA, IMT e passivo laboral.
O que mudou na due diligence fiscal com o OE 2026?
Acrescente validação de IRC 19% nos modelos financeiros, confirme benefícios fiscais ainda vigentes, e actualize simulações de IMT com escalões de 2026. O âmbito da DD não diminui — o OE é mais uma variável de taxa, não um simplificador de risco.
Fontes primárias
| Fonte | Tipo | URL |
|---|---|---|
| Lei n.º 73-A/2025 (OE 2026) | Legislação | Diário da República |
| Código do IRS (consolidado) | Legislação | dre.pt |
| Código do IRC (consolidado) | Legislação | dre.pt |
| Código do IMT (consolidado) | Legislação | dre.pt |
| OCC — Análise OE 2026 | Guia técnico | occ.pt |
| Portal das Finanças | Informação fiscal | info.portaldasfinancas.gov.pt |
Veredito
Em setembro de 2026, o Orçamento do Estado 2026 é o evento regulatório fiscal mais relevante do ano para M&A de PMEs — mas o seu impacto não é uniforme. Fundadores que vendem quotas mantêm o mapa de mais-valias de 2025; holdings e compradores que retêm a target ganham com IRC a 19%; deals com imóveis suportam IMT ligeiramente superior. A decisão estrutural (quotas vs trespasse vs activos) pesa mais que o OE isolado. Simule no simulador de mais-valias, actualize o valuation com IRC 2026, e feche com contabilista certificado antes da LOI.
Próximo passo
Antes de assinar exclusividade, corra dois cenários no simulador de mais-valias: fundador com art. 43.º e holding com IRC 19%. Se a diferença de líquido inviabilizar o deal, reestruture o alienante (holding vs sócio) com contabilista antes de renegociar preço.
Footnotes
-
Em 2025, PME tributavam a 17% nos primeiros 15.000 € e 21% até 50.000 € conforme CIRC em vigor — valores de referência para comparação histórica. ↩
-
Art. 72.º, n.º 14 CIRS — englobamento obrigatório em detenção inferior a 365 dias com rendimento no último escalão. ↩
-
Actualização de escalões do IMT em 2% — art. 83.º CIMT, Lei n.º 73-A/2025. ↩
-
Taxa máxima para imóveis comerciais conforme Tabela I do CIMT; confirmar VPT e qualificação com advogado fiscal. ↩
Guias Relacionados
Impacto do Orçamento do Estado 2026 no M&A em Portugal
Guia macroeconómico e fiscal para investidores e fundadores sobre como as novas medidas do OE2026 afetam as transações de PMEs.
Ler maisImposto sobre Mais-Valias na Venda de Empresas: Guia OE
Análise detalhada do impacto do Orçamento do Estado 2026 na tributação de mais-valias de IRS e IRC na venda de quotas e ações de PME em Portugal.
Ler maisOE 2026 e M&A de PMEs: Impacto da Redução do IRC no Valuation
Análise prática de como a descida do IRC para 15% nas PMEs e 19% na taxa geral em 2026 altera os modelos de avaliação de empresas (DCF) e a estruturação de negócios.
Ler mais