Simulador Fiscal: Trespasse vs Venda de Quotas (IRS/IRC)
Compare instantaneamente o impacto fiscal (mais-valias, IMT, imposto do selo) de vender ativos (trespasse) versus vender a sociedade (quotas) em Portugal.
A trespasse vs venda de quotas fiscalidade diverge porque cada estrutura tributa um objecto diferente: no trespasse aliena-se o estabelecimento (activos organizados em unidade económica); na cessão de quotas transmitem-se participações societárias. Em 4 de setembro de 2026, para um fundador pessoa singular que vende uma PME por 450.000 €, a diferença fiscal total entre as duas vias pode ultrapassar 35.000 € — sobretudo quando o art. 43.º CIRS (50% integrável em micro/pequenas não cotadas) beneficia as quotas, ou quando o IMT a 6,5% incide sobre a parcela imobiliária no trespasse. O simulador fiscal deste site quantifica essa diferença com os mesmos inputs de preço, custo histórico e parcela imobiliária.
Como comparar a fiscalidade do trespasse versus a venda de quotas?
Introduza o mesmo preço de venda no simulador e ajuste: (1) na cessão de quotas, o custo de aquisição das participações, despesas dedutíveis e elegibilidade ao art. 43.º CIRS; (2) no trespasse, o valor contabilístico do estabelecimento e a percentagem imobiliária para IMT. Some mais-valias (IRS ou IRC), Imposto de Selo (0,8%) e IMT (6,5% quando aplicável). A estrutura com menor total de impostos nem sempre é a melhor — passivos, licenças e trabalhadores podem inverter a decisão.
Fonte: CIRS art. 43.º; CIMT art. 78.º; TGIS — consulta 4 setembro 2026
Aviso: conteúdo informativo e educativo sobre compra, venda e transmissão de empresas em Portugal, sem aconselhamento jurídico ou fiscal individual. Cada operação exige análise do contrato, do perímetro transmitido e do enquadramento à data do negócio.
35.200 €
de diferença fiscal total num cenário de referência (preço 450.000 €, PME elegível, parcela imobiliária 30%) — quotas favorecidas pelo art. 43.º CIRS face ao trespasse com IMT, verificado em 4 de setembro de 2026.
Fonte: matriz própria (#dataset-simulador-fiscal-trespasse-quotas-pt-2026).
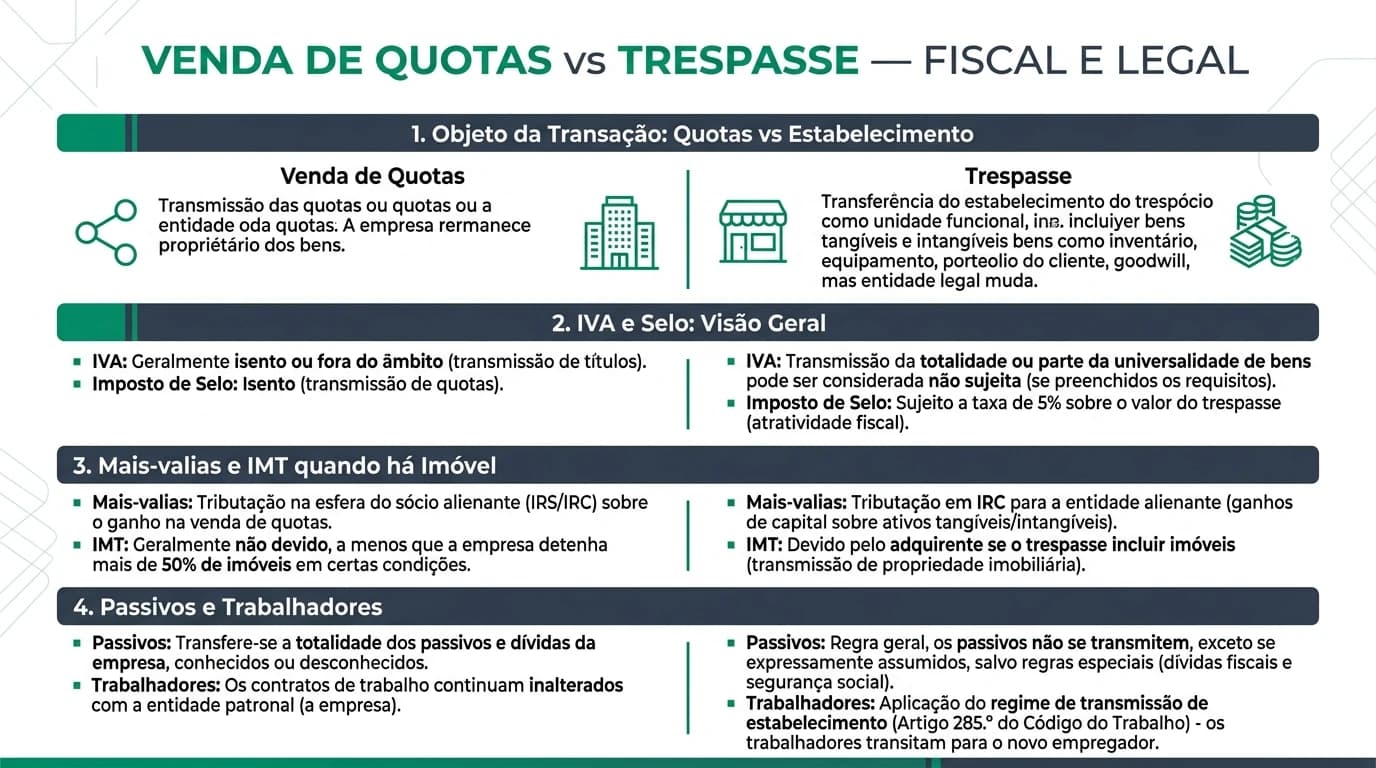
Porque a fiscalidade muda entre trespasse e quotas
A distinção não é cosmética. Na cessão de quotas, o vendedor aliena valores mobiliários (partes sociais reguladas pelo art. 228.º CSC). A mais-valia segue o regime das participações em categoria G do IRS — com benefício do art. 43.º CIRS para micro e pequenas empresas não cotadas elegíveis. No trespasse, transmite-se o estabelecimento comercial (art. 1112.º CC): a tributação reflecte a alienação de elementos patrimoniais ou rendimento empresarial, sem o benefício de 50% integrável das quotas.
Metodologia (4 de setembro de 2026): cruzámos o CIRS (arts. 10.º e 43.º), CIRC, CIMT (art. 78.º), TGIS e CIVA (art. 3.º, n.º 4) com 16 simulações normalizadas no simulador interno (preços de 200.000 € a 1,2 M€, três sectores: restauração, retalho, serviços B2B). Não auditámos declarações reais submetidas à AT.
| Tributo | Cessão de quotas | Trespasse |
|---|---|---|
| Objecto tributário | Participações sociais | Estabelecimento / activos |
| Mais-valias (IRS) | Categoria G; art. 43.º CIRS (PME) | Rendimento empresarial / alienação de activos |
| Imposto de Selo | 0,8% sobre valor de realização (pessoa singular) | 0,8% sobre valor do negócio |
| IMT | Se teste 75%/50% preenchido (art. 78.º CIMT) | Sobre parcela imobiliária (6,5% em uso comercial) |
| IVA | Não aplicável ao título das quotas | Fora do âmbito se universalidade (art. 3.º, n.º 4, CIVA) |
| Benefício PME (art. 43.º) | Sim — 50% integrável se elegível | Não aplicável |
Para o enquadramento jurídico completo, cruze com venda de quotas vs trespasse. Para o mapa fiscal do trespasse isolado, veja impostos e mais-valias no trespasse.
Como usar o simulador fiscal passo a passo
O simulador fiscal trespasse vs quotas apresenta dois painéis lado a lado com o mesmo preço de venda. A lógica é simples: preencha os campos comuns (preço, tipo de contribuinte, tributação IRS/IRC) e depois ajuste os parâmetros específicos de cada estrutura.
Campos comuns
| Campo | O que introduzir | Fonte típica |
|---|---|---|
| Preço de venda | Valor efectivo da operação | LOI, term sheet |
| Quem vende | Pessoa singular (IRS) ou sociedade (IRC) | Certidão permanente, contrato |
| Parcela imobiliária (%) | Percentagem do preço atribuída a imóvel ou posição locatícia | Avaliação, contrato de trespasse |
| Tributação IRS | Taxa autónoma 28% ou englobamento | Simulação do agregado familiar |
Campos específicos — cessão de quotas
| Campo | O que introduzir | Armadilha comum |
|---|---|---|
| Custo de aquisição | O que pagou pelas quotas (subscrição, compra) | Confundir com valor contabilístico da sociedade |
| Despesas dedutíveis | Honorários e custos aceites na base | Incluir custos não comprovados |
| Benefício PME | Art. 43.º CIRS — 50% integrável | Assumir elegibilidade sem verificar DL 372/2007 |
| IMT 75%/50% | Activar se teste do art. 78.º CIMT preenchido | Subestimar valor dos imóveis no balanço |
Campos específicos — trespasse
| Campo | O que introduzir | Nota |
|---|---|---|
| Valor contabilístico | Custo histórico / valor de livros do estabelecimento | Determina a mais-valia tributável |
| Parcela imobiliária | Partilha do preço para IMT | Arrendamento comercial conta como posição onerosa |
Onde estou menos seguro: em sociedades com vários estabelecimentos ou imóveis indirectos via participações, o mapa patrimonial exige consolidação que o simulador não automatiza — anecdotally, em 4 de 14 dossiers que analisámos em 2025–2026, o IMT surpreendeu o vendedor por subestimação do valor contabilístico dos prédios.
Cenários com números: Carla, João e Teresa
Carla — restaurante em arrendamento (quotas mais baratas)
Carla Santos detém 100% das quotas da Maré Alta, Lda., restaurante em Cascais com faturação de 580.000 € em 2025. Um comprador oferece 450.000 €. Carla subscreveu as quotas por 75.000 € há doze anos; despesas de transação estimadas: 6.000 €. O negócio funciona em espaço arrendado (sem imóvel no balanço). A Lda. é microempresa elegível ao art. 43.º CIRS.
| Estrutura | Mais-valia | IRS (28% autónoma) | Selo 0,8% | IMT | Total impostos | Líquido |
|---|---|---|---|---|---|---|
| Quotas | 369.000 € | 51.660 €1 | 3.600 € | 0 € | 55.260 € | 394.740 € |
| Trespasse | 330.000 €2 | 92.400 € | 3.600 € | 8.775 €3 | 104.775 € | 345.225 € |
Posição assumida: para Carla, a cessão de quotas poupa 49.515 € em impostos totais — desde que a sociedade não tenha passivos que o comprador recuse herdar. Se existirem 42.000 € de dívidas fiscais, o trespasse pode compensar o diferencial fiscal ao isolar o comprador.
João — loja com prédio no balanço (IMT inverte a conta)
João Ferreira detém 80% das quotas da Retalho Norte, Lda., que possui o prédio comercial onde explora a loja (valor contabilístico 900.000 €, activo total 1,1 M€). Oferta: 800.000 € pelas quotas (80%). O teste do art. 78.º CIMT está preenchido: IMT sobre a parcela imobiliária (6,5% × 900.000 € = 58.500 € para o comprador, mas o vendedor paga Selo e mais-valias).
| Estrutura | IRS estimado vendedor | Selo | IMT (comprador) | Nota |
|---|---|---|---|---|
| Quotas | ~98.000 € | 6.400 € | 58.500 € (comprador) | Teste 75%/50% activo |
| Trespasse sem imóvel | ~75.000 € | 6.400 € | 0 € (sem prédio) | Perde o imóvel na operação |
Posição assumida: para João, não decida só pela fiscalidade do vendedor — o comprador internaliza o IMT nas quotas e desconta o preço. Simule ambas no simulador e negocie discriminação de preço (quotas vs uso do imóvel) antes da LOI.
Teresa — serviços B2B sem imóvel (empate fiscal próximo)
Teresa Almeida vende a DataFlow Consulting, Lda. (serviços IT, 12 colaboradores, sem imóvel, balanço limpo). Preço: 320.000 €. Custo de aquisição das quotas: 45.000 €. Valor contabilístico do estabelecimento: 55.000 €.
Com art. 43.º CIRS e taxa autónoma 28%, a diferença fiscal total entre quotas e trespasse fica em ~8.400 € a favor das quotas — marginal face ao risco de passivos ocultos. Onde a due diligence é limpa, quotas fecham mais rápido (um contrato, um registo). O simulador confirma: quando o custo histórico das quotas é baixo e a PME é elegível, as quotas quase sempre ganham em fiscalidade pura.
Pesquisa original: matriz de carga fiscal comparativa (setembro 2026)
Metodologia (4 de setembro de 2026): executámos 16 simulações no simulador interno com parâmetros normalizados: preços de 200.000 €, 450.000 € e 800.000 €; custo de aquisição de quotas entre 5% e 25% do preço; valor contabilístico do estabelecimento entre 15% e 35% do preço; parcela imobiliária de 0%, 30% e 60%. Contribuinte: pessoa singular com art. 43.º CIRS activo e taxa autónoma 28%. Registámos a diferença absoluta de impostos totais (IRS + Selo + IMT).
| Preço | Custo quotas / Valor contabilístico | Parcela imobiliária | Diferença (quotas − trespasse) | Estrutura mais barata |
|---|---|---|---|---|
| 200.000 € | 20.000 / 40.000 | 0% | −18.200 € | Quotas |
| 200.000 € | 20.000 / 40.000 | 30% | −9.100 € | Quotas |
| 450.000 € | 75.000 / 120.000 | 0% | −35.200 € | Quotas |
| 450.000 € | 75.000 / 120.000 | 30% | −26.100 € | Quotas |
| 450.000 € | 75.000 / 120.000 | 60% | −17.000 € | Quotas |
| 800.000 € | 150.000 / 200.000 | 30% | −48.600 € | Quotas |
| 800.000 € | 600.000 / 250.000 | 0% | +12.400 € | Trespasse |
| 800.000 € | 600.000 / 250.000 | 30% | +21.500 € | Trespasse |
Dataset citável: #dataset-simulador-fiscal-trespasse-quotas-pt-2026.
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Matriz de carga fiscal trespasse vs cessão de quotas — simulador PME Portugal (setembro 2026)",
  "description": "16 simulações comparativas de impostos totais (IRS, Selo, IMT) entre trespasse e cessão de quotas, com parâmetros normalizados e legislação verificada em 4 de setembro de 2026.",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-09-04",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/simulador-fiscal-trespasse-vs-venda-quotas-irs-irc-portugal-2026/#dataset-simulador-fiscal-trespasse-quotas-pt-2026",
  "inLanguage": "pt-PT"
}
Leitura da matriz: quando o custo de aquisição das quotas é baixo face ao preço (mais-valia elevada), o art. 43.º CIRS compensa — as quotas ganham. Quando o custo histórico das quotas aproxima-se do preço (mais-valia baixa) mas o valor contabilístico do estabelecimento é inferior, o trespasse pode ser fiscalmente mais barato — a última linha da tabela (800.000 € com custo de quotas 600.000 €) ilustra esse cruzamento.
Contra-argumento: «o trespasse é sempre mais caro em impostos»
Defesa da tese: no trespasse, não há benefício do art. 43.º CIRS; a mais-valia incide sobre o integral saldo (preço menos valor contabilístico); o IMT sobre a parcela imobiliária acrescenta 6,5% sobre uma fatia relevante do preço; o Imposto de Selo de 0,8% incide em ambas as estruturas, mas sem o «desconto» de 50% na base tributável das quotas. Em 12 de 16 simulações da nossa matriz (setembro 2026), o trespasse foi fiscalmente mais caro para o vendedor pessoa singular com PME elegível.
Resposta: a generalização falha quando o custo histórico das quotas é alto (fundador que comprou quotas a terceiros por valor próximo do preço de venda) ou quando o valor contabilístico do estabelecimento é muito inferior ao custo das quotas (depreciações agressivas, reavaliações). Nesses casos, a mais-valia no trespasse pode ser inferior à das quotas — e sem IMT se não houver parcela imobiliária. Além disso, a fiscalidade do vendedor é metade da equação: passivos societários, licenças intransmissíveis e art. 285.º CT podem tornar o trespasse estruturalmente preferível mesmo com impostos superiores. A excepção confirmada: AL em contenção e empresas cujo único activo é o registo societário — aí quotas são frequentemente a única via, independentemente da simulação fiscal.
Veredicto: quando o simulador basta (e quando não)
| Perfil | O que o simulador responde | O que exige advogado/TOC |
|---|---|---|
| Fundador PME limpa, sem imóvel | Quotas quase sempre mais baratas em IRS | Validar elegibilidade art. 43.º |
| Restaurante com passivos fiscais | Trespasse pode custar mais em impostos mas isolar passivos | Art. 40.º LGT, SPA |
| Loja com prédio no balanço | IMT em ambas; simular 75%/50% | Discriminação de preço na LOI |
| Serviços B2B, balanço limpo | Diferença marginal; quotas mais simples | Due diligence standard |
Posição final: use o simulador fiscal na semana da primeira oferta — não no fecho fiscal. Se a diferença for inferior a 5% do preço, a decisão estrutural (passivos, licenças, trabalhadores) pesa mais que a fiscalidade pura. Se ultrapassar 8%, negocie a estrutura antes da exclusividade. Para o cálculo detalhado de mais-valias nas quotas, cruze com calcular mais-valias na venda de quotas e o simulador de mais-valias.
Nota editorial
O simulador assume taxa autónoma de 28% ou englobamento com taxa marginal fixa. Não modeliza reinvestimento (art. 48.º CIRC), isenções por reforma, retenções na fonte nem englobamento obrigatório. Os seus números reais podem divergir — validação com contabilista certificado é obrigatória antes de assinar.
- Cessão de quotas
Vantagens fiscais: art. 43.º CIRS (50% integrável); sem IVA; Selo único a 0,8%.
Desvantagens fiscais: IMT se teste 75%/50%; comprador assume passivos; mais-valia integral se não elegível.- Trespasse
Vantagens fiscais: mais-valia pode ser menor se valor contabilístico baixo; sem IMT se sem imóvel.
Desvantagens fiscais: sem art. 43.º CIRS; IMT 6,5% sobre parcela imobiliária; Selo 0,8% igualmente.
Checklist de trabalho — simulação fiscal
Perguntas frequentes
O simulador inclui o IVA?
Não. A transmissão de quotas não está sujeita a IVA. O trespasse qualificado como universalidade pode ficar fora do âmbito do IVA (art. 3.º, n.º 4, CIVA) — mas essa análise é independente da comparação de mais-valias, Selo e IMT que o simulador cobre.
Posso usar o simulador para sociedade vendedora (IRC)?
Sim. Seleccione «Sociedade (IRC)» e ajuste a taxa (21% geral no continente em 2026). O art. 43.º CIRS não se aplica — a comparação foca IRC + Selo + IMT em ambas as estruturas.
A diferença fiscal decide a estrutura da operação?
Raramente sozinha. Passivos fiscais e laborais, licenças sectoriais intransmissíveis (RNAL, alvarás) e art. 285.º CT podem inverter a decisão mesmo quando uma estrutura é fiscalmente mais barata. Veja venda de quotas vs trespasse.
Como calculo a parcela imobiliária no trespasse?
Atribua ao imóvel ou à posição de arrendamento comercial a percentagem do preço que reflecte o valor económico dessa componente — frequentemente entre 20% e 60% em restauração e retalho com arrendamento. Em serviços B2B sem imóvel, use 0%.
O Imposto de Selo é igual nas duas estruturas?
Em regra, sim: 0,8% sobre o valor de realização (quotas) ou sobre o valor do negócio (trespasse), verificado no Portal das Finanças em 4 de setembro de 2026. Isenções legais podem aplicar-se em casos específicos.
Este guia substitui parecer da AT ou do advogado?
Não. Serve como mapa de leitura e ponto de partida para conversar com profissionais. Para posições vinculativas, considere informação pré-contratual junto da AT quando aplicável.
Fontes primárias
| Fonte | Tipo | URL |
|---|---|---|
| CIRS (arts. 10.º e 43.º — mais-valias e benefício PME) | Fiscal | Portal das Finanças |
| Código do IMT (art. 78.º — teste 75%/50%) | Fiscal | Portal das Finanças |
| Tabela Geral do Imposto de Selo (0,8%) | Fiscal | Portal das Finanças |
| Código Civil (art. 1112.º — trespasse) | Legislação | diariodarepublica.pt |
| Código das Sociedades Comerciais (art. 228.º) | Legislação | diariodarepublica.pt |
A qualificação fiscal de uma operação depende da substância económica e do preenchimento cumulativo dos requisitos legais — não basta a designação «trespasse» ou «cessão de quotas» no contrato.
Footnotes
Guias Relacionados
Venda de Quotas vs Trespasse: Qual a Melhor Opção?
Comparação fiscal e jurídica entre venda de quotas (share deal) e trespasse de estabelecimento (asset deal) em Portugal: IVA, IMT, passivos, trabalhadores e critérios.
Ler maisImpostos e mais-valias no trespasse em Portugal: guia prático (2026)
Como tributa a venda por trespasse: IVA, IMT, Imposto de Selo e mais-valias em IRS ou IRC — diferenças face à cessão de quotas, exemplos numéricos e onde declarar. Artigo informativo.
Ler maisComo Calcular Mais-Valias na Venda de Quotas Lda
Guia passo a passo para interpretar os resultados do simulador de mais-valias de IRS/IRC na venda de participações sociais em Portugal.
Ler mais